
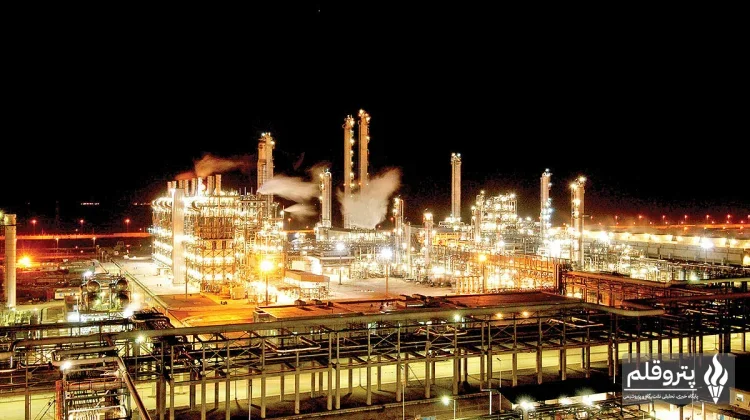
اختلال در مسیر شرق–غرب عربستان و افزایش ریسک خوراک
به گزارش پتروقلم، وزارت انرژی عربستان سعودی اعلام کرده است که خط لوله شرق–غرب این کشور پس از وقوع چند حمله در مناطق ریاض و مدینه، بهصورت موقت و با هدف بررسی شرایط ایمنی متوقف شده است.
بر اساس گزارشهای منتشرشده، این حملات در صبح ۱۰ سپتامبر رخ داده و در پی آن چند نفر نیز مصدوم شدهاند. تیمهای فنی و عملیاتی عربستان در حال ارزیابی وضعیت خط لوله هستند.
مسیر شرق–غرب یکی از شریانهای مهم انتقال نفت عربستان از مناطق تولیدکننده در شرق این کشور به پایانههای دریای سرخ به شمار میرود و در شرایط محدودیت تردد از تنگه هرمز، اهمیت بیشتری پیدا میکند.
برای صنعت پتروشیمی، تداوم این وضعیت میتواند ریسک تأمین و هزینه حمل نفت، نفتا و LPG را افزایش دهد و بر معادلات لجستیکی منطقه اثر بگذارد.
نرخ حمل VLCC در مسیر خلیج عمان به چین جهش کرد
بازار حملونقل نفت نیز در این بازه زمانی شاهد افزایش قابل توجه نرخها بود. بر اساس گزارش رویترز، کرایه حمل نفت خام با نفتکشهای غولپیکر VLCC از خلیج عمان به چین به حدود ۱۱.۵۰ دلار به ازای هر بشکه رسیده است.
این نرخ معادل حدود Worldscale 450 است و در سال جاری میلادی در بالاترین سطح قرار گرفته است. کاهش دسترسی به کشتی، افزایش ریسکهای عملیاتی و نگرانیهای امنیتی در مسیرهای دریایی از مهمترین عوامل رشد نرخ حمل عنوان شدهاند.
افزایش هزینه حمل تنها بازار نفت خام را تحت تأثیر قرار نمیدهد و میتواند به بازارهای LPG، نفتا، محصولات پتروشیمی و مواد شیمیایی نیز سرایت کند. در چنین شرایطی، پایین بودن قیمت FOB یک محموله لزوماً به معنای رقابتی بودن قیمت نهایی آن در مقصد نیست.
Olin و Huntsman یک گام مهم در مسیر ادغام برداشتند
در آمریکا، روند ادغام پیشنهادی دو شرکت بزرگ شیمیایی Olin و Huntsman وارد مرحله تازهای شده است.
دو شرکت اعلام کردهاند دوره انتظار قانونی مربوط به قانون Hart-Scott-Rodino پایان یافته و به این ترتیب یکی از موانع مهم مقرراتی معامله برطرف شده است.
با وجود این پیشرفت، معامله هنوز نهایی نشده و دریافت سایر مجوزهای قانونی همچنان ضروری است. سهامداران دو شرکت نیز پیشتر در ۲۵ اوت با انجام این معامله موافقت کرده بودند.
ادغام احتمالی Olin و Huntsman از منظر ساختار صنعت شیمیایی آمریکا اهمیت بالایی دارد؛ چراکه Olin در حوزههایی مانند کلر-آلکالی، اپوکسی و وینیلها حضور دارد و Huntsman نیز در زمینه پلییورتانها، مواد عملکردی و مواد پیشرفته فعالیت میکند.
همکاری برای توسعه زنجیره واردات آمونیاک در آلمان
در اروپا، شرکتهای Covestro، Fertiglobe و MB Energy برای بررسی ایجاد یک زنجیره واردات آمونیاک در آلمان تفاهمنامه همکاری امضا کردهاند.
مطابق این تفاهمنامه، امکان واردات، ذخیرهسازی، انتقال، توزیع و برداشت آمونیاک از طریق ترمینال وارداتی پیشنهادی MB Energy در هامبورگ مورد بررسی قرار میگیرد.
در این ساختار، Fertiglobe میتواند تأمینکننده آمونیاک باشد، MB Energy مسئولیت زیرساخت و بخش لجستیکی را بر عهده بگیرد و Covestro نیز بهعنوان مصرفکننده صنعتی بالقوه مطرح است.
نکته مهم این است که پروژه در مرحله تفاهم و بررسی قرار دارد و هنوز نمیتوان آن را قرارداد قطعی خرید، تصمیم نهایی سرمایهگذاری یا پروژه اجرایی دانست.
این همکاری بخشی از تلاش اروپا برای ایجاد مسیرهای متنوعتر تأمین آمونیاک و توسعه زیرساختهای مرتبط با آمونیاک کمکربن و تجدیدپذیر است.
PVC اروپا زیر فشار ضعف تقاضا و مازاد عرضه
در بازار محصولات پتروشیمی اروپا، قیمت PVC سوسپانسیون در شمالغرب این قاره کاهش قابل توجهی داشته است.
بر اساس دادههای منتشرشده، قیمت Spot این محصول در محدوده ۸۴۵ تا ۸۵۵ یورو به ازای هر تن FD NWE قرار گرفته که نسبت به هفته قبل حدود ۴۰ یورو در هر تن افت نشان میدهد.
ضعف تقاضای مصرفکنندگان پاییندستی، سطح بالای موجودی انبارها، کافی بودن عرضه و رقابت میان فروشندگان از مهمترین عوامل فشار بر بازار PVC اروپا عنوان شدهاند.
این قیمت مربوط به معاملات Spot و شرایط FD NWE است و بنابراین مقایسه مستقیم آن با قیمتهای قراردادی ماهانه یا نرخهای FOB نیازمند احتیاط است.
در مجموع، وضعیت کنونی بازار PVC اروپا نشان میدهد عامل اصلی فشار بر قیمتها بیشتر به ضعف تقاضا و شرایط عرضه مربوط میشود تا کمبود خوراک.
واگرایی بازار محصولات پتروشیمی آمریکا
بازار آمریکا نیز در این مدت رفتار یکسانی در محصولات مختلف نداشته است.
قیمت PET تحت تأثیر افزایش قیمتهای آسیایی و رشد هزینه واردات افزایش یافته، در حالی که قیمت پروپیلن روند نزولی داشته است.
در بخش آروماتیکها نیز قیمت تولوئن افزایش چشمگیری را تجربه کرده و نرخهای پارازایلین، بنزن و زایلین مخلوط نیز عمدتاً افزایشی بودهاند. در مقابل، قیمت متانول تقریباً بدون تغییر باقی مانده است.
این تغییرات نشان میدهد حتی در شرایطی که قیمت نفت و هزینه حملونقل افزایش پیدا میکند، تمام زنجیرههای پتروشیمی الزاماً مسیر مشابهی را طی نمیکنند و متغیرهایی مانند سطح موجودی، میزان عرضه و وضعیت تقاضای صنایع پاییندستی همچنان نقش تعیینکننده دارند.
مهمترین تحولات بازار پتروشیمی جهان در یک نگاه
| حوزه | بازار / کشور | مهمترین تحول | اثر احتمالی بر پتروشیمی |
|---|---|---|---|
| خوراک و انرژی | عربستان | توقف احتیاطی خط لوله شرق–غرب | افزایش ریسک تأمین نفت، نفتا و LPG |
| حملونقل | خلیج عمان–چین | رشد نرخ VLCC تا حدود ۱۱.۵۰ دلار در هر بشکه | افزایش هزینه حمل و قیمت تمامشده محموله |
| ادغام و تملک | آمریکا | عبور Olin و Huntsman از یک مانع ضدانحصار | نزدیکتر شدن معامله به مرحله نهایی |
| آمونیاک | آلمان | تفاهم Covestro، Fertiglobe و MB Energy | توسعه احتمالی زیرساخت واردات آمونیاک |
| PVC | اروپا | کاهش ۴۰ یورویی قیمت Spot | تداوم فشار ناشی از ضعف تقاضا و عرضه بالا |
| PET | آمریکا | افزایش قیمت | تأثیرپذیری از بازار آسیا و هزینه واردات |
| پروپیلن | آمریکا | کاهش قیمت | فشار متفاوت زنجیرهها با وجود رشد هزینه انرژی |
| آروماتیکها | آمریکا | افزایش تولوئن، PX، بنزن و MX | تقویت برخی بازارهای آروماتیکی |
جمعبندی رصد بازار پتروشیمی
تحولات ۲۴ ساعت گذشته نشان میدهد ریسکهای بازار جهانی پتروشیمی تنها به وضعیت تنگه هرمز محدود نمیشود و آسیبپذیری مسیرهای جایگزین انتقال انرژی نیز اهمیت بیشتری پیدا کرده است.
از سوی دیگر، جهش نرخ حمل VLCC نشان میدهد هزینه لجستیک میتواند به یکی از عوامل اصلی تعیین قیمت واقعی محصولات تبدیل شود؛ بهویژه برای محمولههایی که فاصله زیادی میان مبدأ و مقصد دارند.
در بخش محصولات نیز روندی یکپارچه در بازار جهانی دیده نمیشود. در حالی که PET و برخی محصولات آروماتیکی در آمریکا افزایش قیمت داشتهاند، پروپیلن نزولی شده و PVC اروپا همچنان تحت فشار ضعف تقاضا و موجودی بالای بازار قرار دارد.
بنابراین برای فعالان صنعت پتروشیمی، بررسی همزمان قیمت خوراک، هزینه حمل، وضعیت عرضه، موجودی و تقاضای پاییندستی برای ارزیابی شرایط بازار اهمیت بیشتری از دنبال کردن صرف جهت قیمت نفت دارد.


































ارسال دیدگاه