
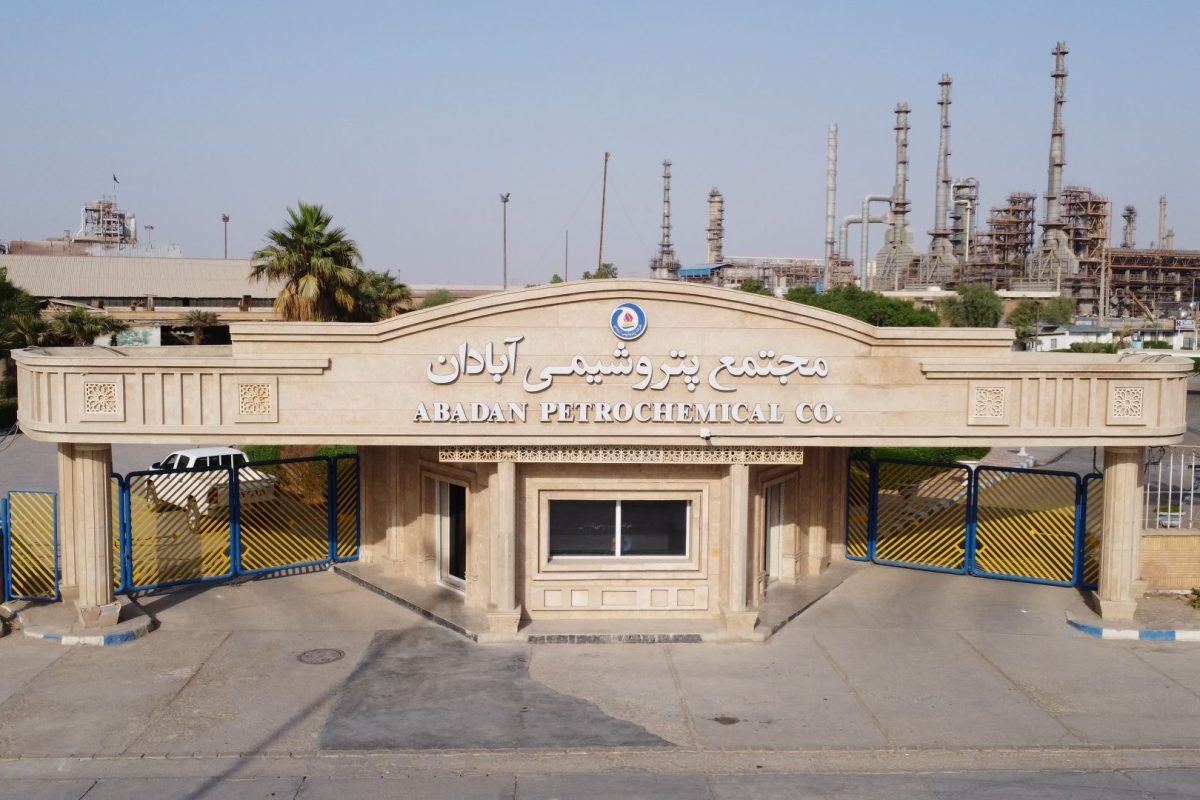
سال ۱۴۰۴ برای پتروشیمی آبادان سالی پر از تناقض بود؛ شرکتی که در ظاهر توانست تولید، فروش و درآمد عملیاتی خود را افزایش دهد، اما در عمل زیر فشار هزینههای فزاینده، یکی از سنگینترین زیانهای خود را ثبت کرد.
بررسی صورتهای مالی نشان میدهد تولید شرکت از ۱۱ هزار تن به ۱۳ هزار تن رسید و فروش نیز با جهشی قابل توجه از ۱۱ هزار تن به ۱۶ هزار تن افزایش یافت. درآمد عملیاتی نیز از ۳۸۰ میلیارد تومان به ۹۰۹ میلیارد تومان رسید که از رشد قابل توجه فعالیتهای عملیاتی حکایت دارد.

اما نقطه بحرانی، بهای تمامشده تولید است؛ هزینهای که از ۶۹۴ میلیارد تومان به حدود ۱.۸ هزار میلیارد تومان افزایش یافت و با رشدی بسیار بیشتر از درآمد، عملاً تمام دستاوردهای حاصل از افزایش فروش را خنثی کرد. این شکاف نشان میدهد افزایش حجم تولید بدون کنترل هزینهها نهتنها ارزشآفرین نبوده، بلکه فشار بیشتری بر وضعیت مالی شرکت وارد کرده است.
در کنار این موضوع، هزینههای فروش نیز رشد محسوسی داشته و اگرچه سایر هزینهها نسبت به سال قبل کاهش یافتهاند، اما این کاهش نتوانسته اثر انفجار هزینههای تولید را جبران کند. نتیجه این روند، افزایش زیان خالص از حدود ۱.۱۶ هزار میلیارد تومان به ۱.۸۵ هزار میلیارد تومان است؛ رقمی که بیانگر عمیقتر شدن بحران سودآوری شرکت است.
صورتهای مالی همچنین از فشار نقدینگی خبر میدهند. داراییهای جاری شرکت حدود ۳.۳ هزار میلیارد تومان است، در حالی که بدهیهای جاری به ۸.۷ هزار میلیارد تومان رسیده است. این فاصله قابل توجه، سرمایه در گردش شرکت را تحت فشار قرار داده و توان ایفای تعهدات کوتاهمدت را با چالش روبهرو میکند. هرچند تسهیلات دریافتی ۳۷۷ میلیارد تومان گزارش شده، اما این رقم در مقایسه با حجم بدهیهای جاری، اثر تعیینکنندهای بر بهبود وضعیت مالی ندارد.
جمعبندی صورتهای مالی ۱۴۰۴ این پیام را منتقل میکند که رشد تولید و فروش، زمانی ارزشمند است که همراه با مدیریت هزینهها و حفظ حاشیه سود باشد. در غیر این صورت، افزایش حجم فعالیت تنها به بزرگتر شدن زیان منجر خواهد شد. پتروشیمی آبادان در سال ۱۴۰۴ نمونهای از همین واقعیت است؛ شرکتی که با وجود ثبت رشد در شاخصهای عملیاتی، به دلیل جهش هزینهها و فشار ساختار مالی، سال را با زیانی تاریخی به پایان رساند.








































ارسال دیدگاه