
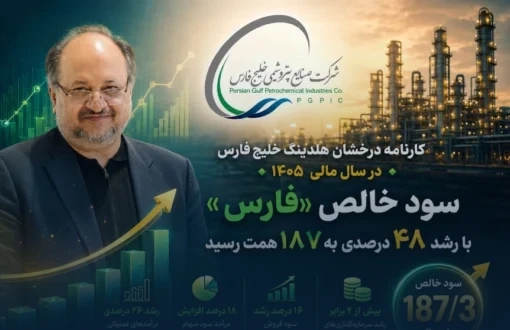
به گزارش پتروقلم | شرکت صنایع پتروشیمی خلیج فارس سال مالی منتهی به ۳۱ خرداد ۱۴۰۵ را با جهش قابل توجه سودآوری به پایان رساند. صورتهای مالی حسابرسینشده ۱۲ ماهه «فارس» نشان میدهد سود خالص این هلدینگ به ۱۸۷ هزار و ۲۹۱ میلیارد تومان، معادل حدود ۱۸۷.۳ همت رسیده است؛ رقمی که نسبت به دوره مشابه سال قبل ۴۸ درصد افزایش نشان میدهد.
رشد درآمدهای عملیاتی، افزایش درآمد سود سهام و بهبود درآمد حاصل از سرمایهگذاریها از مهمترین تغییرات عملکرد مالی «فارس» در این دوره بودهاند. در همین حال، ارزش سرمایهگذاریهای بلندمدت شرکت نیز نسبت به پایان خرداد سال گذشته بیش از دو برابر شده است.

عملکرد مالی «فارس» در یک نگاه
| شاخص | سال مالی ۱۴۰۵ | دوره قبل | تغییر |
|---|---|---|---|
| سود خالص | ۱۸۷.۳ همت | — | ۴۸٪ رشد |
| درآمدهای عملیاتی | ۱۱۷.۹ همت | ۹۳.۵ همت | ۲۶٪ رشد |
| سود عملیاتی | حدود ۱۱۶ همت | ۹۲.۱ همت | ۲۶٪ رشد |
| درآمد سود سهام | ۷۵.۴ همت | ۶۴.۱ همت | ۱۸٪ رشد |
| سود فروش سرمایهگذاریها | ۳۳.۷ همت | حدود ۲۹ همت | ۱۶٪ رشد |
| سرمایهگذاریهای بلندمدت | ۸۹.۶ همت | ۴۲.۵ همت | ۱۱۱٪ رشد |
| سود هر سهم | ۱۵۱۰ ریال | ۱۰۱۸ ریال | ۴۸٪ رشد |
درآمدهای عملیاتی «فارس» ۲۶ درصد افزایش یافت
بررسی صورتهای مالی شرکت اصلی نشان میدهد درآمدهای عملیاتی صنایع پتروشیمی خلیج فارس در سال مالی منتهی به ۳۱ خرداد ۱۴۰۵ به ۱۱۷ هزار و ۹۰۰ میلیارد تومان رسیده است.
این رقم در سال مالی قبل ۹۳ هزار و ۵۰۰ میلیارد تومان بود؛ بنابراین «فارس» در این بخش رشد حدود ۲۶ درصدی را ثبت کرده است.
سود عملیاتی نیز همزمان با افزایش درآمدها رشد کرده و از ۹۲.۱ همت در دوره قبل به حدود ۱۱۶ همت رسیده است؛ افزایشی که معادل حدود ۲۶ درصد است.
۷۵ همت درآمد از سود سهام شرکتهای زیرمجموعه
درآمد سود سهام همچنان یکی از مهمترین اقلام درآمدی هلدینگ صنایع پتروشیمی خلیج فارس است.
بر اساس صورتهای مالی منتشرشده، درآمد سود سهام «فارس» در دوره ۱۲ ماهه به ۷۵ هزار و ۳۹۴ میلیارد تومان رسیده، در حالی که این رقم در دوره مشابه قبل ۶۴ هزار و ۸۸ میلیارد تومان بوده است.
بر این اساس، درآمد حاصل از سود سهام حدود ۱۸ درصد افزایش پیدا کرده و سهم قابل توجهی در ترکیب درآمدی شرکت داشته است.
رشد ۱۶ درصدی سود فروش سرمایهگذاریها
عملکرد بخش سرمایهگذاری نیز در سال مالی جدید با افزایش درآمد همراه بوده است.
سود حاصل از فروش سرمایهگذاریها از حدود ۲۹ همت به ۳۳.۷ همت افزایش یافته که رشد حدود ۱۶ درصدی را نشان میدهد.
در کنار آن، سایر درآمدهای عملیاتی نیز جهش قابل توجهی داشته و از حدود ۴۰۰ میلیارد تومان در دوره قبل به حدود ۸.۸ همت رسیده است.
ترکیب این ارقام نشان میدهد درآمدهای سرمایهگذاری در کنار فعالیتهای عملیاتی، نقش پررنگتری در سودآوری سال مالی «فارس» ایفا کردهاند.
سرمایهگذاریهای بلندمدت «فارس» ۱۱۱ درصد رشد کرد
یکی از شاخصهای قابل توجه در ترازنامه جدید هلدینگ خلیج فارس، افزایش ارزش سرمایهگذاریهای بلندمدت است.
این رقم از ۴۲.۵ همت در پایان خرداد ۱۴۰۴ به ۸۹.۶ همت در پایان خرداد ۱۴۰۵ رسیده است؛ به این ترتیب ارزش این بخش از داراییهای شرکت در یک سال حدود ۱۱۱ درصد افزایش یافته است.
افزایش این رقم نشاندهنده گسترش پرتفوی بلندمدت هلدینگ در دوره مورد گزارش است؛ آثار مالی آتی این سرمایهگذاریها به عملکرد داراییهای زیرمجموعه و شرایط بازار وابسته خواهد بود.
سود هر سهم «فارس» به ۱۵۱۰ ریال رسید
افزایش سود خالص در سود پایه هر سهم نیز منعکس شده است.
EPS شرکت از ۱۰۱۸ ریال در دوره قبل به ۱۵۱۰ ریال در سال مالی منتهی به خرداد ۱۴۰۵ رسیده است.
به این ترتیب سود هر سهم «فارس» نیز رشد حدود ۴۸ درصدی را تجربه کرده است.
هزینه مالی هلدینگ خلیج فارس جهش کرد
در کنار رشد سودآوری، هزینههای مالی «فارس» نیز افزایش قابل توجهی داشته است.
بر اساس ارقام اعلامشده، هزینه مالی شرکت از حدود ۲.۹ همت در دوره قبل به ۹.۱ همت رسیده است.
گزارش تفسیری مدیریت این افزایش را در شرایطی نشان میدهد که هلدینگ برای تأمین منابع موردنیاز طرحهای توسعهای از ظرفیت تسهیلات بانکی و انتشار اوراق صکوک استفاده کرده است.
طبق برنامه اعلامشده، استفاده از ابزارهای بازار سرمایه برای تأمین مالی پروژهها در سال مالی آینده نیز ادامه خواهد داشت.
جریان نقد عملیاتی در محدوده ۲۴ همت باقی ماند
برخلاف رشد سریع سود خالص، جریان نقد حاصل از فعالیتهای عملیاتی تغییر محدودی داشته است.
این شاخص در سال مالی ۱۴۰۵ به حدود ۲۴ همت رسیده و نسبت به سال قبل حدود یک درصد افزایش نشان میدهد.
این تفاوت نشان میدهد بخش قابل توجهی از رشد سود خالص دوره، علاوه بر عملکرد عملیاتی، تحت تأثیر افزایش درآمدهای حاصل از سرمایهگذاری، سود سهام و سایر درآمدها قرار داشته است.
آخرین وضعیت پروژههای توسعهای هلدینگ خلیج فارس
پروژههای در دست اجرای گروه نیز در گزارش سالانه مورد توجه قرار گرفتهاند.
پتروشیمی صدف عسلویه در آستانه بهرهبرداری
پتروشیمی صدف عسلویه با پیشرفت فیزیکی حدود ۹۹ درصد به مراحل پایانی رسیده و زمان راهاندازی آن شهریور ۱۴۰۵ اعلام شده است.
پیشرفت فاز دوم پالایش گاز هویزه به ۸۶ درصد رسید
فاز دوم پالایش گاز هویزه نیز با پیشرفت فیزیکی ۸۶ درصدی از دیگر طرحهای مهم در حال اجرای گروه به شمار میرود.
گچساران، دهدشت و اندیمشک چقدر پیشرفت کردند؟
در سایر پروژهها نیز تغییرات زیر گزارش شده است:
- پروژه پلیمر گچساران از ۴۶ درصد به ۵۸ درصد
- پروژه پتروشیمی دهدشت از ۴۵ درصد به ۴۹ درصد
- پروژه اتیلن اکساید اندیمشک از ۲۶ درصد به ۳۲ درصد
افزایش یافتهاند.
در مقابل، طبق اطلاعات گزارش مالی، میزان پیشرفت پروژههای پتروشیمی گلستان و پتروشیمی بروجن نسبت به سال قبل تغییر محسوسی نداشته است.
چرا صورتهای مالی جدید «فارس» برای سهامداران مهم است؟
صورتهای مالی ۱۲ ماهه نشان میدهد «فارس» در دوره مورد گزارش توانسته همزمان چند شاخص اصلی سودآوری خود را افزایش دهد.
رشد ۴۸ درصدی سود خالص در کنار افزایش ۲۶ درصدی درآمد و سود عملیاتی و رشد قابل توجه سرمایهگذاریهای بلندمدت، مهمترین نقاط برجسته گزارش هستند.
در مقابل، افزایش هزینه مالی و فاصله میان نرخ رشد سود خالص و جریان نقد عملیاتی از جمله متغیرهایی هستند که میتوانند در ارزیابی دقیقتر عملکرد شرکت مورد توجه سهامداران و تحلیلگران قرار گیرند.
جمعبندی؛ «فارس» سال مالی ۱۴۰۵ را با ۱۸۷ همت سود بست
صورتهای مالی حسابرسینشده شرکت صنایع پتروشیمی خلیج فارس نشان میدهد این هلدینگ در سال مالی منتهی به ۳۱ خرداد ۱۴۰۵، ۱۸۷.۳ همت سود خالص شناسایی کرده است.
این رقم در مقایسه با سال مالی قبل ۴۸ درصد رشد داشته و در کنار افزایش درآمدهای عملیاتی، رشد سود سهام دریافتی و افزایش ارزش سرمایهگذاریهای بلندمدت ثبت شده است.
اکنون نگاه سهامداران «فارس» علاوه بر جزئیات نهایی صورتهای مالی حسابرسیشده، به تصمیمات مجمع سالیانه و نحوه تقسیم سود شرکت نیز معطوف خواهد بود.








































ارسال دیدگاه