
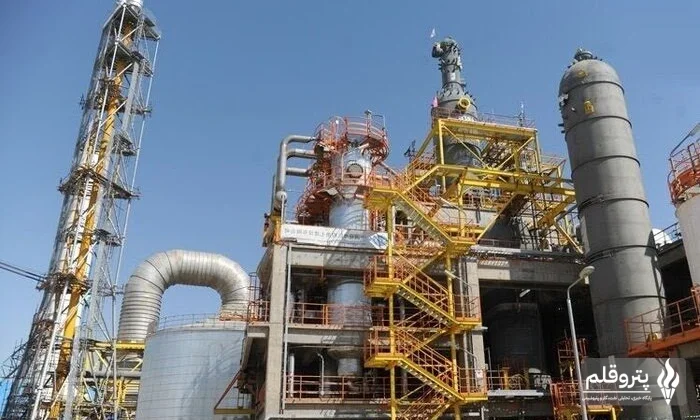
به گزارش پترو قلم، تحولات صنعت پتروشیمی جهان در بازه منتهی به ۵ مهر ۱۴۰۵ تحت تأثیر کاهش فعالیتهای خبری در تعطیلات آخر هفته قرار داشت. با این حال، آغاز عملیات اجرایی یک پروژه ۱۵۰ تنی e-Methanol در هند، کاهش هفتگی قیمت پلیمرها در بازار داخلی این کشور و ادامه ابهام در وضعیت کشتیرانی از مسیر هرمز، مهمترین رویدادهای این دوره بودند.
در بخش نفت نیز آخرین قیمت قابل اتکای Brent مربوط به معاملات ۲۵ سپتامبر و برابر با ۱۰۴.۳۲ دلار به ازای هر بشکه بوده است؛ رقمی که همچنان هزینه خوراک در زنجیرههای نفتپایه را تحت فشار قرار میدهد.
آغاز عملیات اجرایی پروژه ۱۵۰ تنی e-Methanol در هند
پروژه تولید e-Methanol در مجموعه Deendayal Port Authority واقع در بندر Kandla هند وارد مرحله اجرایی شد.
مراسم آغاز عملیات این پروژه در ۲۶ سپتامبر برگزار شد و ظرفیت طراحی کارخانه ۱۵۰ تن در روز اعلام شده است. بر اساس اطلاعات منتشرشده، سرمایهگذاری اولیه پروژه حدود ۲ هزار و ۳۰۰ کرور روپیه برآورد شده و اجرای آن به صورت ماژولار و قابل توسعه در نظر گرفته شده است.
موقعیت بندری Kandla میتواند از نظر تجاری برای این پروژه اهمیت ویژهای داشته باشد؛ زیرا تولید متانول کمکربن در نزدیکی یک بندر بزرگ، امکان دسترسی مستقیمتر به بازار سوخت دریایی و زیرساختهای bunkering را فراهم میکند.
با این حال، هنوز اطلاعات قطعی درباره زمان راهاندازی تجاری، قراردادهای فروش محصول و جزئیات زنجیره تأمین هیدروژن و CO₂ منتشر نشده است. بنابراین ظرفیت ۱۵۰ تن در روز را نمیتوان به معنای ورود همین میزان محصول به بازار دانست.
کاهش قیمت هر پنج پلیمر اصلی در بازار هند
بازار پلیمر هند هفته گذشته را با کاهش قیمت داخلی هر پنج محصول اصلی به پایان رساند.
بر اساس دادههای منتشرشده از PolyMart، قیمت PP به ۱۴۹.۴۰ روپیه به ازای هر کیلوگرم رسید که نسبت به هفته قبل ۱.۹۷ درصد کاهش داشت.
در همین مدت، قیمت LLDPE با افت ۰.۷۱ درصدی به ۱۳۹.۴۰ روپیه، HDPE با کاهش ۱.۳۸ درصدی به ۱۳۲.۰۵ روپیه و LDPE با افت ۱.۳۴ درصدی به ۱۶۵.۱۵ روپیه رسید.
PVC نیز با افت ۳.۵۱ درصدی و رسیدن به ۹۶.۱۵ روپیه، بیشترین کاهش هفتگی را در میان این پنج محصول ثبت کرد.
جدول قیمت پلیمرهای اصلی هند
| محصول | قیمت پایان هفته | تغییر هفتگی | تغییر نسبت به یک ماه قبل |
|---|---|---|---|
| PP | ۱۴۹.۴۰ روپیه/کیلوگرم | ۱.۹۷٪- | ۵.۱۰٪+ |
| LLDPE | ۱۳۹.۴۰ روپیه/کیلوگرم | ۰.۷۱٪- | ۶.۷۰٪+ |
| HDPE | ۱۳۲.۰۵ روپیه/کیلوگرم | ۱.۳۸٪- | ۳.۰۴٪+ |
| LDPE | ۱۶۵.۱۵ روپیه/کیلوگرم | ۱.۳۴٪- | ۳.۹۳٪+ |
| PVC | ۹۶.۱۵ روپیه/کیلوگرم | ۳.۵۱٪- | ۳.۶۱٪+ |
نکته مهم در بررسی این ارقام، تفاوت میان روند هفتگی و ماهانه بازار است. اگرچه تمام پلیمرهای مورد بررسی در هفته اخیر کاهش قیمت داشتهاند، قیمت هر پنج محصول همچنان نسبت به یک ماه قبل در سطح بالاتری قرار دارد.
به همین دلیل، افت اخیر را میتوان در چارچوب اصلاح قیمت پس از رشد قبلی بررسی کرد و برای نتیجهگیری درباره آغاز یک روند نزولی پایدار، به شاخصهای بیشتری نیاز است.
PVC بیشترین افت هفتگی را ثبت کرد
در میان پلیمرهای اصلی بازار هند، PVC بیشترین کاهش هفتگی را داشت و قیمت آن ۳.۵۱ درصد پایین آمد.
با وجود این افت، PVC همچنان نسبت به سه ماه قبل حدود ۲۲.۱۰ درصد گرانتر است. بنابراین تغییرات کوتاهمدت قیمت به تنهایی تصویر کاملی از وضعیت این بازار ارائه نمیکند.
برای ارزیابی دقیقتر مسیر قیمت PVC، عواملی مانند قیمت وارداتی، موجودی بازار، CFR هند، وضعیت VCM و EDC، حاشیه سود تولید و میزان تقاضای صنایع پاییندستی باید همزمان مورد توجه قرار گیرند.
قیمت نفت Brent همچنان بالای ۱۰۰ دلار قرار دارد
آخرین قیمت settlement قابل اتکا برای نفت Brent در این بازه، مربوط به ۲۵ سپتامبر و برابر با ۱۰۴.۳۲ دلار در هر بشکه است.
از آنجا که بخش عمده بازه مورد بررسی با تعطیلات آخر هفته همزمان بوده، این عدد نباید به عنوان قیمت قطعی روز ۲۷ سپتامبر معرفی شود.
برای صنایع پتروشیمی، افزایش یا کاهش قیمت نفت خام تنها یکی از متغیرهای تعیینکننده هزینه تولید است. قیمت نفتا، LPG، هزینه حمل دریایی و حاشیه سود محصولات زنجیره اولفین و پلیمر نیز در محاسبه واقعی economics تولید نقش دارند.
ریسک کشتیرانی در تنگه هرمز همچنان پابرجاست
تحولات مربوط به تنگه هرمز همچنان یکی از مهمترین متغیرهای لجستیکی بازار انرژی و پتروشیمی منطقه محسوب میشود.
بر اساس گزارشهای منتشرشده در ۲۶ سپتامبر، پیشنهاد ایران برای ایجاد یک مسیر هفتروزه با هدف بازگشایی سریع هرمز به توافق با آمریکا منجر نشده است. در نتیجه، در این مقطع نمیتوان از بازگشت کامل و پایدار شرایط کشتیرانی به وضعیت پیش از بحران سخن گفت.
تداوم این وضعیت میتواند در قراردادهای صادراتی و وارداتی منطقه روی مؤلفههایی مانند هزینه حمل، بیمه ریسک جنگ، دسترسی به کشتی و زمان تحویل محموله اثرگذار باشد.
دادههای کشتیرانی هرمز چه میگویند؟
دادههای Kpler که برای بازه ۲۰ تا ۲۵ سپتامبر بازنشر شده، نشان میدهد حدود ۳۳.۷ میلیون بشکه نفت خام توسط ۱۹ نفتکش از تنگه هرمز عبور کرده است.
از این تعداد، ۱۷ فروند نفتکش در گروه VLCC قرار داشتهاند. همچنین تعداد کشتیهای کالایی قابل ردیابی در روز پنجشنبه به ۹ فروند کاهش یافته بود.
با این حال، این دادهها مربوط به روزهای قبل است و به عنوان رویداد جدید در گزارش ۵ مهر ثبت نمیشود. همچنین تعداد شناورهای قابل مشاهده در سامانه AIS لزوماً معادل حجم واقعی جابهجایی کالا نیست؛ زیرا بخشی از ترددها ممکن است به دلایل مختلف در دادههای ردیابی عمومی قابل مشاهده نباشند.
e-Methanol هند؛ تمرکز بر سوخت کمکربن دریایی
ورود پروژه Kandla به مرحله عملیات اجرایی، اهمیت آن را از منظر فناوری و سوختهای کمکربن افزایش داده است.
e-Methanol میتواند با استفاده از هیدروژن تولیدشده از برق تجدیدپذیر و CO₂ مناسب تولید شود و به عنوان یکی از گزینههای مطرح برای سوخت کمکربن در حملونقل دریایی مورد استفاده قرار گیرد.
با این حال، برای ارزیابی میزان واقعی کاهش انتشار کربن پروژه Kandla هنوز اطلاعات مهمی از جمله منبع برق و هیدروژن، روش تأمین CO₂ و میزان انتشار در چرخه عمر محصول به صورت کامل منتشر نشده است.
بنابراین صرف استفاده از عنوان e-Methanol برای تعیین میزان کاهش انتشار کافی نیست و باید کل زنجیره تولید و مصرف محصول بررسی شود.
در بخش Shutdown و Restart خبر مهمی ثبت نشد
در ۲۴ ساعت مورد بررسی، توقف یا راهاندازی مجدد یک واحد بزرگ پتروشیمی که همزمان دارای اطلاعات قابل تأیید درباره ظرفیت، مدت توقف و وضعیت عملیاتی باشد، شناسایی نشد.
به همین دلیل، خبرهای مربوط به CNOOC–Shell Huizhou، Levima، INEOS Hull و سایر توقفها یا راهاندازیهای ثبتشده در گزارشهای قبلی، برای جلوگیری از تکرار اطلاعات قدیمی، در گزارش امروز بازنشر نشدهاند.
تحول جدیدی در مذاکرات BASF و Evonik ثبت نشد
در حوزه ادغام و تملک نیز طی بازه مورد بررسی، تغییر حقوقی جدیدی در مذاکرات BASF و Evonik که آن را از مرحله بررسی اولیه به پیشنهاد الزامآور، امضای قرارداد یا Closing منتقل کند، گزارش نشده است.
بنابراین این موضوع نیز به عنوان یک معامله جدید در گزارش روزانه ۵ مهر لحاظ نشده است.
حادثه بزرگ جدیدی در صنعت پتروشیمی گزارش نشد
در بازه زمانی مورد بررسی، حادثه تازهای در یک مجتمع بزرگ پتروشیمی یا صنایع شیمیایی که منجر به تلفات قابل توجه، توقف تولید یا اختلال محسوس در عرضه منطقهای و جهانی شده باشد، از منابع معتبر مورد بررسی تأیید نشد.
مقررات جدید اثرگذار بر تجارت پتروشیمی اعلام نشد
در ۲۴ ساعت گذشته، تصمیم جدید و اجرایی در حوزه تعرفه، تحریم یا مقررات تجاری که به صورت مستقیم شرایط تجارت محصولات اصلی پتروشیمی را تغییر دهد، شناسایی نشد.
تحولات تنگه هرمز در حال حاضر بیشتر در حوزه ریسک لجستیک و حملونقل قرار میگیرند و تا زمان شکلگیری یک توافق اجرایی یا تغییر پایدار در وضعیت کشتیرانی، نمیتوان آنها را به عنوان تغییر مقرراتی قطعی تلقی کرد.
جمعبندی وضعیت صنعت پتروشیمی جهان
مهمترین سیگنالهای بازار پتروشیمی جهان در ۲۴ ساعت منتهی به ۵ مهر را میتوان در چند محور خلاصه کرد:
- پروژه e-Methanol Kandla هند با ظرفیت طراحی ۱۵۰ تن در روز وارد مرحله اجرایی شده، اما هنوز زمان راهاندازی تجاری و جزئیات کامل زنجیره هیدروژن و CO₂ مشخص نیست.
- هر پنج پلیمر اصلی بازار هند هفته را با کاهش قیمت به پایان رساندهاند، اما قیمت ماهانه آنها همچنان بالاتر از یک ماه قبل است.
- PVC با افت ۳.۵۱ درصدی، بیشترین کاهش هفتگی را در میان پلیمرهای مورد بررسی داشته است.
- قیمت settlement نفت Brent برابر ۱۰۴.۳۲ دلار بوده و همچنان قیمت خوراک نفتپایه را در سطح بالایی نگه میدارد.
- وضعیت کشتیرانی در تنگه هرمز همچنان یکی از عوامل اثرگذار بر هزینه واقعی حمل و تحویل محمولههای انرژی و پتروشیمی است.
- در بازه مورد بررسی، Shutdown یا Restart بزرگ جدید، معامله قطعی M&A یا مقررات تجاری مهم جدیدی که معیارهای گزارش را داشته باشد، تأیید نشده است.


































ارسال دیدگاه