
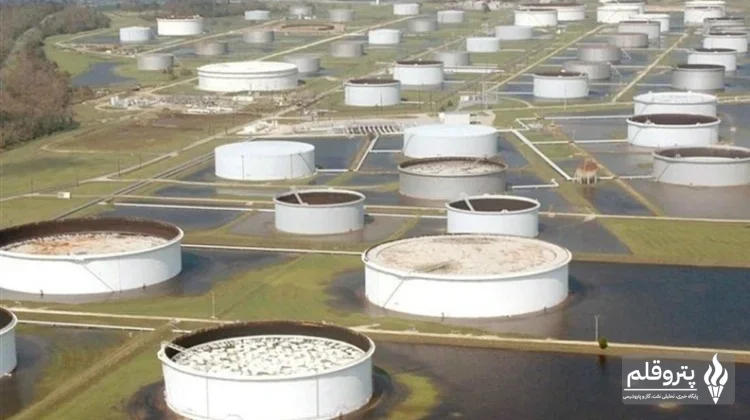
به گزارش پایگاه خبری پتروقلم، در هفتههای اخیر شاخصهای قیمت نفت پس از بازگشت درگیریها در خاورمیانه، دوباره مسیر صعودی را در پیش گرفتهاند. این روند ناشی از محدودیتهای شدید در صادرات نفت از تنگه هرمز و فشارهای عرضه‑تقاضاست.
کاهش صادرات از تنگه هرمز
دادههای جدید نشان میدهد که جریان نفت عبوری از تنگه هرمز در ماه اوت بهصورت میانگین تنها ۷٫۶ میلیون بشکه در روز بوده است؛ عددی که ۱۳٫۱ میلیون بشکه در روز کمتر از سطح پیش از جنگ است. مجموع کاهش صادرات از این آبراه به حدود ۲٫۸ میلیارد بشکه رسیده است.
مسیرهای جایگزین و نقش بنادر جدید
با محدود شدن حملونقل از طریق هرمز، کشورهای عربستان سعودی و امارات متحده عربی صادرات خود را به بنادر جایگزین هدایت کردند. حجم صادرات از بندر ینبع (عربستان) و بندر فجیره (امارات) از ۴٫۱ میلیون بشکه در روز در فوریه به ۷٫۸ میلیون بشکه در روز در ژوئن ارتقا یافت؛ هرچند حملات انصارالله در دریای سرخ این جریان را در اوت به ۵٫۵ میلیون بشکه در روز کاهش داد.
از زمان آغاز درگیری، مسیرهای جایگزین بیش از ۵۰۰ میلیون بشکه از کاهش صادرات ناشی از اختلال در هرمز جبران کردهاند؛ معادل حدود ۲٫۸ میلیون بشکه در روز. با این حال، حملات به خط لوله شرق‑غرب عربستان در اوایل سپتامبر باعث توقف موقت این خط لوله و کاهش بیشتر جریان نفت از مسیرهای جایگزین شد.
افزایش تولید خارج از خلیج فارس
در واکنش به کاهش عرضه از کشورهای حاشیه خلیج فارس، تولیدکنندگان خارج از این منطقه تولید خود را گسترش دادهاند. از زمان آغاز جنگ، مجموع افزایش عرضه نفت از این تولیدکنندگان به ۴۲۰ میلیون بشکه (۲٫۳ میلیون بشکه در روز) رسیده است.
- آمریکا: ۵۲۰ هزار بشکه در روز
- برزیل: ۴۷۰ هزار بشکه در روز
- قزاقستان: ۴۴۰ هزار بشکه در روز
- ونزوئلا: ۳۰۰ هزار بشکه در روز
- نیجریه: ۲۰۰ هزار بشکه در روز
همزمان، عرضه جهانی سوختهای زیستی در همان دوره ۸۹۰ هزار بشکه در روز افزایش یافت.
کاهش تقاضای جهانی نفت
تعدیل در سمت عرضه با واکنش مهمی در سمت تقاضا همراه شد. برآوردها نشان میدهد تقاضای جهانی نفت در شش ماه گذشته بهطور میانگین ۵٫۸ میلیون بشکه در روز کمتر از سطح فوریه بوده است؛ عددی که معادل کاهش تجمعی بیش از یک میلیارد بشکه در تقاضای نفت است. چین بیشترین کاهش تقاضا را تجربه کرده و واردات نفت، فعالیت پالایشگاهها و تحویل فرآوردههای نفتی در این کشور بهطور قابلتوجهی کاهش یافته است.
آینده قیمتها
اگر محدودیتهای عرضه از کشورهای حاشیه خلیج فارس در ماههای آینده ادامه یابد و ذخایر تجاری نیز بهسرعت کاهش یابد، برای پر کردن شکاف میان عرضه و تقاضا، افزایش بیشتر قیمتها و کاهش تقاضای جهانی ضروری خواهد شد. این شرایط میتواند فشار صعودی بر شاخصهای نفتی را تا پایان سال ادامه دهد.



































ارسال دیدگاه