
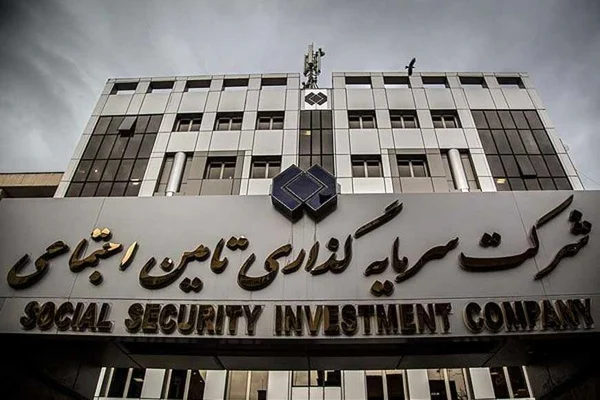
به گزارش پتروقلم، برگزاری دوباره انتخابات هیئتمدیره شستا، تنها یک سال پس از انتخاب اعضای حقوقی این شرکت در مجمع سال ۱۴۰۴، این پرسش را مطرح میکند که آیا موضوع صرفاً به وضعیت دوره قانونی اعضا مربوط است یا تحولات دیگری در ساختار مالکیت و مدیریت این مجموعه در حال بررسی است.
با این حال، تاکنون در اطلاعات مورد استناد این گزارش، مدرک رسمی برای تأیید انتقال سهام شستا به بانک رفاه یا اختصاص کرسی هیئتمدیره به این بانک ارائه نشده است؛ بنابراین، این موارد همچنان در حد گمانهزنی قرار دارند.

چرا انتخابات هیئتمدیره شستا دوباره در دستور کار قرار گرفت؟
بر اساس صورتجلسه مجمع عمومی عادی سالیانه شستا در ۳۰ مهر ۱۴۰۴، پنج عضو اصلی حقوقی و دو عضو علیالبدل برای هیئتمدیره این شرکت انتخاب شدند. در متن صورتجلسه نیز به انتخاب اعضا برای «باقیمانده مدت تصدی قانونی» اشاره شده بود.
اکنون با درج مجدد موضوع انتخاب اعضای هیئتمدیره در دستور جلسه مجمع ۳۰ مهر ۱۴۰۵، این پرسش مطرح است که دوره قانونی اعضای فعلی چه زمانی به پایان میرسد و چه عاملی باعث شده این موضوع بار دیگر در دستور کار قرار گیرد.
البته فاصله یکساله میان دو مجمع، بهتنهایی نشانه تخلف یا تغییر غیرعادی در مدیریت نیست. برای ارزیابی دقیق شرایط، باید تاریخ آغاز و پایان دوره قانونی هیئتمدیره و مبنای حقوقی انتخاب مجدد اعضا مشخص شود.
در این شرایط، انتشار توضیحات رسمی از سوی شستا و سازمان تأمین اجتماعی درباره علت طرح مجدد انتخابات میتواند به رفع ابهامات موجود کمک کند.
آیا بانک رفاه کارگران به جمع سهامداران شستا اضافه میشود؟
همزمان با نزدیکشدن به زمان برگزاری مجمع، گمانههایی درباره احتمال انتقال بخشی از سهام سازمان تأمین اجتماعی در شستا به بانک رفاه کارگران مطرح شده است.
بر اساس این شنیدههای تأییدنشده، یکی از سناریوهای احتمالی میتواند انتقال سهام در چارچوب تسویه بخشی از مطالبات یا تعهدات مالی مرتبط با تأمین اجتماعی باشد. همچنین احتمال اختصاص یک کرسی در هیئتمدیره شستا به بانک رفاه نیز مطرح شده است.
با این حال، برای تأیید این سناریو باید اسناد مربوط به اصل معامله، میزان سهام، ارزشگذاری، شرایط انتقال و توافقهای احتمالی میان طرفهای ذیربط منتشر شود. بدون چنین مستنداتی، نمیتوان از قطعیبودن واگذاری سهام یا تغییر ترکیب مدیریتی شستا سخن گفت.
از سوی دیگر، سهامدارشدن احتمالی بانک رفاه لزوماً به معنای دستیابی این بانک به یک کرسی در هیئتمدیره نیست. ترکیب هیئتمدیره تابع مقررات قانونی، حقوق سهامداران و سازوکار انتخاب اعضا در مجمع عمومی خواهد بود.
رقم ۵۷.۶ همت در گزارش حسابرس بانک رفاه چه معنایی دارد؟
یکی از موضوعاتی که در بررسی روابط مالی بانک رفاه و سازمان تأمین اجتماعی مورد توجه قرار گرفته، اطلاعات مطرحشده درباره صورتهای مالی حسابرسیشده بانک برای سال مالی منتهی به ۲۹ اسفند ۱۴۰۴ است.
بر اساس اطلاعات مندرج در گزارش مورد اشاره، حسابرس به مبلغ ۵۷۵ هزار و ۶۱۵ میلیارد ریال اعتبار اعطایی به سازمان تأمین اجتماعی خارج از چارچوب قراردادهای تسهیلاتی اشاره کرده است. این رقم معادل حدود ۵۷.۶ هزار میلیارد تومان یا ۵۷.۶ همت است.
این مبلغ در حساب «بدهکاران داخلی» ثبت شده و طبق گزارش یادشده، گردش مربوط به اعطای اعتبار، وصول، تسویه و تمدید آن نیز در همین حساب انعکاس یافته است.
همچنین به دلیل نبود مستندات کافی، حسابرس امکان تعیین برخی آثار این موضوع بر طبقهبندی مطالبات، کاهش ارزش داراییها، بدهیها و سود خالص بانک را نداشته است. در بخش دیگری از گزارش نیز به اعطای تسهیلات و پذیرش تعهدات مازاد بر سقف فردی ذینفع واحد درباره سازمان تأمین اجتماعی و شرکتهای وابسته اشاره شده است.
با وجود اهمیت این ارقام، نباید میان گزارش حسابرس بانک رفاه و گمانه انتقال سهام شستا ارتباط قطعی برقرار کرد. مبلغ ۵۷.۶ همت بهخودیخود اثبات نمیکند که سهام شستا قرار است در ازای تسویه این اعتبار یا مطالبات به بانک واگذار شود. اثبات چنین ارتباطی به اسناد رسمی و توضیحات طرفهای ذیربط نیاز دارد.
ارتباط احتمالی واگذاری سهام شستا با خروج بانک رفاه از بنگاهداری
موضوع دیگری که در صورت تحقق انتقال احتمالی سهام شستا اهمیت پیدا میکند، الزامات قانونی مربوط به فعالیت بانکها در حوزه بنگاهداری و واگذاری داراییهای مشمول این مقررات است.
در گزارش حسابرس بانک رفاه نیز به رعایتنشدن تکالیف مربوط به واگذاری برخی سهام و خروج از فعالیتهای غیربانکی اشاره شده است.
از این رو، اگر انتقال سهام شستا به بانک رفاه بهصورت رسمی تأیید شود، باید مشخص شود این واگذاری از نظر مقررات ناظر بر فعالیت بانکها چگونه ارزیابی خواهد شد و آیا تملک احتمالی سهام با محدودیتها و الزامات قانونی موجود انطباق دارد یا خیر.
البته بررسی این موضوع به جزئیات معامله، میزان مالکیت احتمالی بانک و حقوق ناشی از سهام بستگی دارد و بدون انتشار اسناد نمیتوان درباره وضعیت حقوقی یک واگذاری احتمالی نتیجهگیری قطعی کرد.
پرسشهای بیپاسخ درباره آینده مدیریتی و سهامداری شستا
با نزدیکشدن به مجمع ۳۰ مهر ۱۴۰۵، چند پرسش مهم درباره وضعیت شستا همچنان نیازمند پاسخ رسمی است. نخست اینکه علت درج مجدد انتخاب اعضای هیئتمدیره در دستور جلسه چیست و دوره قانونی اعضای فعلی چه زمانی به پایان میرسد؟
پرسش دوم به گمانه انتقال سهام مربوط میشود: آیا سازمان تأمین اجتماعی واقعاً برنامهای برای واگذاری بخشی از سهام شستا به بانک رفاه کارگران دارد؟ در صورت تأیید این موضوع، میزان سهام، ارزش معامله، شیوه تسویه و آثار آن بر ساختار مالکیت چگونه خواهد بود؟
همچنین باید روشن شود که آیا واگذاری احتمالی سهام با تغییر ترکیب هیئتمدیره ارتباطی دارد یا خیر و در صورت ورود بانک رفاه به جمع سهامداران، الزامات قانونی مربوط به مالکیت و بنگاهداری بانک چگونه رعایت خواهد شد.
در نهایت، پاسخ رسمی سازمان تأمین اجتماعی و مدیران شستا به این پرسشها میتواند ابعاد ماجرا را روشن کند؛ از تعیین تکلیف دوره قانونی هیئتمدیره گرفته تا مشخصشدن صحتوسقم گمانههای مطرحشده درباره بانک رفاه. تا زمان انتشار مستندات معتبر، احتمال انتقال سهام و تغییر ترکیب مدیریتی شستا را باید موضوعاتی تأییدنشده دانست.








































ارسال دیدگاه