
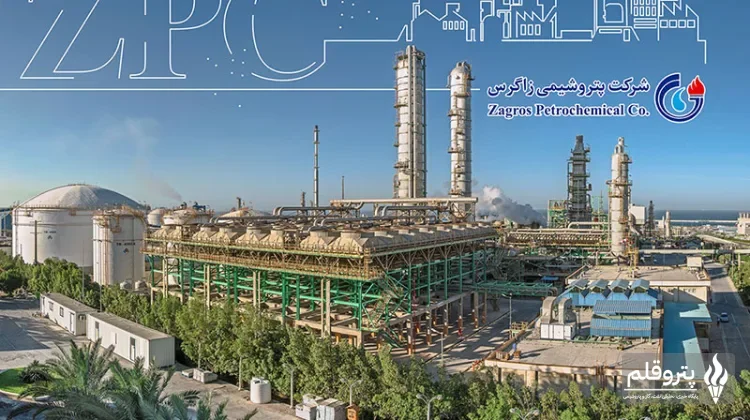
به گزارش پتروقلم، بررسی عملکرد ماهانه پتروشیمی زاگرس نشان میدهد این شرکت در شهریورماه بیش از ۵.۳ هزار میلیارد تومان درآمد از محل صادرات محصولات خود شناسایی کرده است. این میزان درآمد، سهم قابل توجهی در عملکرد صادراتی شرکت طی فصل تابستان داشته و از بهبود درآمدهای حاصل از فروش خارجی حکایت دارد.
رشد ۷۱ درصدی درآمد صادراتی پتروشیمی زاگرس
بر اساس اطلاعات منتشرشده از عملکرد شرکت، مجموع درآمد صادراتی پتروشیمی زاگرس در سهماهه تابستان به حدود ۱۵.۶ همت رسیده است. مقایسه این رقم با عملکرد فصل بهار، از افزایش ۷۱ درصدی درآمد صادراتی حکایت دارد.

ثبت درآمد بیش از ۵.۳ همت در شهریورماه نیز نشان میدهد فروش صادراتی در آخرین ماه تابستان نقش مهمی در تقویت عملکرد فصلی زاگرس داشته است. البته ارزیابی دقیقتر این روند مستلزم بررسی همزمان حجم فروش، نرخهای فروش و تغییرات درآمد در ماههای مختلف است.
نرخ فروش متانول زاگرس از ۶۲ میلیون تومان گذشت
یکی از نکات قابل توجه در گزارش عملکرد پتروشیمی زاگرس، عبور نرخ فروش متانول از ۶۲ میلیون تومان به ازای هر تن است. افزایش نرخ فروش، در صورت حفظ حجم معاملات و ثبات سایر عوامل مؤثر، میتواند به رشد درآمد شرکت کمک کند.
با این حال، میزان اثرگذاری این متغیر بر سودآوری نهایی به عواملی مانند قیمت جهانی متانول، نرخ ارز، هزینههای تولید، محدودیتهای احتمالی خوراک و شرایط صادرات بستگی دارد. ازاینرو، افزایش درآمد فروش لزوماً به معنای رشد متناسب سود خالص نخواهد بود.
موجودی ۱۶۰ هزار تنی متانول؛ متغیری مهم در ارزیابی فروش
بر اساس گزارش مورد بررسی، موجودی انبار پتروشیمی زاگرس حدود ۱۶۰ هزار تن اعلام شده است. این میزان موجودی، در کنار ظرفیت تولید و وضعیت تقاضای بازار، از جمله متغیرهایی است که میتواند در تحلیل روند فروش ماههای آینده شرکت مورد توجه قرار گیرد.
در تحلیل منتشرشده از عملکرد زاگرس، با در نظر گرفتن موجودی انبار و برآورد درآمدهای نیمه دوم سال، احتمال دستیابی شرکت به درآمد سالانه حدود ۷۸ هزار میلیارد تومان مطرح شده است.
این رقم یک پیشبینی است و نباید آن را بهعنوان درآمد قطعی شرکت در نظر گرفت. میزان تولید و فروش، امکان صادرات محصولات، تغییرات قیمت متانول در بازارهای بینالمللی و نوسانات نرخ ارز از مهمترین عواملی هستند که تحقق این برآورد را تحت تأثیر قرار میدهند.
پیشبینی رشد سود خالص و کاهش نسبت P/E زاگرس
در کنار رشد درآمدهای صادراتی، چشمانداز سودآوری پتروشیمی زاگرس نیز مورد توجه تحلیلگران بازار سرمایه قرار گرفته است. در یکی از تحلیلهای منتشرشده درباره وضعیت بنیادی این شرکت، رشد پنجبرابری سود خالص در سال جاری و کاهش نسبت قیمت به سود پیشنگر یا Forward P/E به محدوده ۳ واحد پیشبینی شده است.
با وجود این، تحقق چنین پیشبینیهایی به عملکرد عملیاتی شرکت در ماههای باقیمانده سال و شرایط بازار متانول وابسته است. همچنین برای ارزیابی دقیقتر وضعیت بنیادی سهم، باید مفروضات تحلیل، سود مورد انتظار، هزینههای تولید و سایر عوامل اثرگذار بر درآمد و سود خالص بررسی شوند.
چشمانداز درآمد و سودآوری پتروشیمی زاگرس
عملکرد تابستانی پتروشیمی زاگرس با ثبت حدود ۱۵.۶ همت درآمد صادراتی، رشد ۷۱ درصدی نسبت به بهار و عبور نرخ فروش متانول از ۶۲ میلیون تومان، نشانههایی از بهبود درآمدهای صادراتی این شرکت را نشان میدهد.
در عین حال، برآورد درآمد سالانه ۷۸ همتی و پیشبینی رشد پنجبرابری سود خالص همچنان بهعنوان سناریوهای تحلیلی مطرح هستند و قطعیت ندارند. تداوم روند فروش، وضعیت بازار جهانی متانول و توان شرکت در تبدیل درآمدهای عملیاتی به سود خالص، از عوامل کلیدی در ارزیابی عملکرد زاگرس طی نیمه دوم سال خواهد بود.







































ارسال دیدگاه