
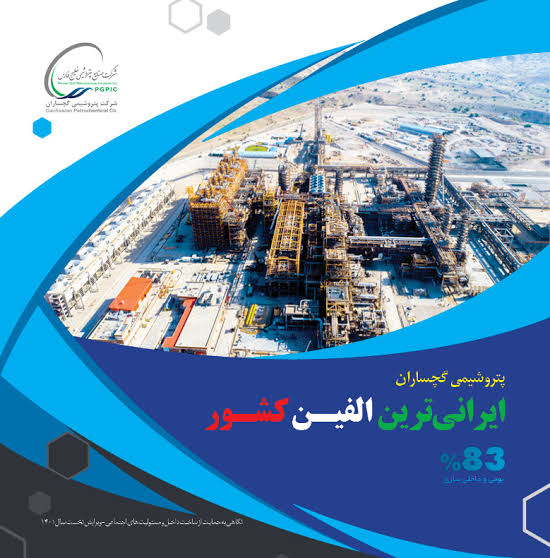
پتروقلم – صورتهای مالی ششماهه منتهی به پایان شهریور ۱۴۰۴ پتروشیمی گچساران، تصویری دوگانه از عملکرد این شرکت ارائه میدهد؛ از یک سو درآمد عملیاتی با رشد قابلتوجه همراه بوده و زیان خالص کاهش یافته است، اما از سوی دیگر افزایش هزینههای تولید و حجم بالای بدهیهای جاری، همچنان از مهمترین چالشهای پیش روی این شرکت به شمار میرود.
بر اساس اطلاعات منتشرشده، درآمد عملیاتی پتروشیمی گچساران در نیمه نخست سال ۱۴۰۴ با رشد ۱۶۲ درصدی به ۷.۴ هزار میلیارد تومان (همت) رسیده است. با این حال، بهای تمامشده نیز با افزایش ۱۲۲ درصدی به ۷.۳ همت رسیده و بخش عمده درآمد حاصل از فروش را جذب کرده است؛ موضوعی که نشان میدهد حاشیه سود عملیاتی شرکت همچنان تحت فشار قرار دارد.
در مقابل، سایر هزینههای شرکت با کاهش ۷۸ درصدی به حدود ۱.۱ همت رسیده که میتواند بیانگر کنترل بخشی از هزینههای غیرعملیاتی یا اداری باشد. همچنین زیان خالص شرکت نسبت به مدت مشابه سال گذشته ۵۳ درصد کاهش یافته که نشانهای از بهبود نسبی عملکرد مالی محسوب میشود.
با این حال، بررسی ترازنامه شرکت نشان میدهد وضعیت نقدینگی همچنان نیازمند توجه جدی است. داراییهای جاری پتروشیمی گچساران حدود ۹.۷ همت گزارش شده، در حالی که بدهیهای جاری به ۵۷ همت رسیده است؛ به عبارتی، بدهیهای کوتاهمدت شرکت نزدیک به شش برابر داراییهای جاری آن است که میتواند توان ایفای تعهدات کوتاهمدت را با چالش مواجه کند.
از سوی دیگر، هزینههای مالی شرکت به ۲.۷ همت و تسهیلات دریافتی به ۱۸.۸ همت رسیده که بیانگر اتکای قابلتوجه شرکت به منابع مالی استقراضی برای تأمین سرمایه در گردش و ادامه فعالیتهاست.
در مجموع، گزارش عملکرد ششماهه پتروشیمی گچساران نشان میدهد اگرچه رشد درآمد و کاهش زیان از بهبود نسبی شرایط عملیاتی حکایت دارد، اما افزایش بهای تمامشده، فشار هزینههای مالی و حجم بالای بدهیهای جاری همچنان از مهمترین ریسکهای مالی این شرکت به شمار میروند. استمرار روند بهبود، تا حد زیادی به توان مدیریت در کنترل هزینهها، تقویت نقدینگی و کاهش وابستگی به منابع استقراضی وابسته خواهد بود.



































ارسال دیدگاه