
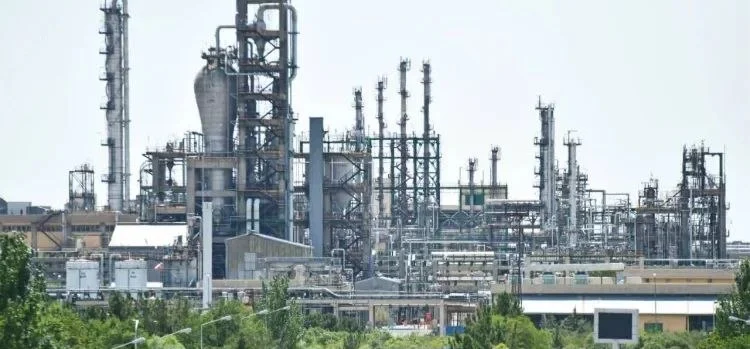
به گزارش پتروقلم، بررسی تحولات اخیر نشان میدهد تداوم محدودیتهای کشتیرانی در محدوده هرمز همچنان یکی از مهمترین متغیرهای اثرگذار بر تجارت منطقهای محصولات پتروشیمی است. کاهش تعداد کشتیهای عبوری به ۷ فروند، نشاندهنده آن است که شرایط حملونقل هنوز به وضعیت عادی بازنگشته و هزینههای جانبی همچنان باید در معاملات صادراتی مورد توجه قرار گیرد.
ریسک حملونقل همچنان عامل مهم بازار پتروشیمی است
در شرایط فعلی، اتکا به قیمتهای FOB بهتنهایی نمیتواند تصویر دقیقی از هزینه واقعی تأمین محصولات پتروشیمی ارائه دهد. هزینه حمل دریایی، بیمه ریسک جنگ و همچنین امکان واقعی بارگیری و ارسال محموله، از جمله عواملی هستند که میتوانند قیمت نهایی محصول را به شکل محسوسی تغییر دهند.
از این رو، فعالان بازار برای ارزیابی معاملات کوتاهمدت باید علاوه بر قیمت پایه محصولات، وضعیت حملونقل و قابلیت دسترسی به مسیرهای صادراتی را نیز در نظر بگیرند.
چین همزمان با افزایش و کاهش عرضه روبهروست
بازار پتروشیمی چین در این بازه زمانی روندی یکدست نداشت. در برخی زنجیرهها ظرفیت تولید افزایش یافت یا واحدهای متوقفشده به مدار بازگشتند، در حالی که چند واحد دیگر با توقف یا کاهش نرخ بهرهبرداری مواجه شدند.
ورود واحد PDH شرکت Tianhong به مدار تولید و بازگشت واحد پلیکربنات Luxi از مهمترین اخبار سمت عرضه بودند. در مقابل، توقف واحد استایرن منومر Sinopec Anqing و کاهش نرخ تولید واحد BDO شرکت Junzheng، بخشی از عرضه این محصولات را تحت تأثیر قرار داد.
بنابراین، نمیتوان وضعیت فعلی صنعت پتروشیمی چین را صرفاً با عنوان افزایش یا کاهش عرضه توصیف کرد؛ چراکه شرایط در زنجیرههای مختلف متفاوت است.
بازگشت آریاساسول میتواند عرضه منطقهای را تقویت کند
بازگشت کراکر پتروشیمی آریاساسول به مدار تولید، از منظر ظرفیت عرضه منطقهای اتفاق مثبتی محسوب میشود و میتواند در تأمین خوراک و محصولات زنجیره اتیلن اثرگذار باشد.
با این حال، میان افزایش ظرفیت تولید و دسترسی واقعی محصول در بازار صادراتی تفاوت مهمی وجود دارد. در شرایطی که ریسکهای حملونقل در منطقه همچنان پابرجاست، تولید بیشتر لزوماً به معنای افزایش عرضه قابل دسترس برای مشتریان خارجی نیست.
نفت نزدیک ۹۸ دلار؛ فشار هزینهای بر پتروشیمیها
قیمت نفت در محدوده نزدیک به ۹۸ دلار در هر بشکه قرار گرفته و این موضوع فشار هزینهای قابل توجهی بر زنجیرههای پتروشیمی ایجاد میکند.
با وجود این، افزایش قیمت نفت الزاماً به رشد متناسب قیمت محصولات پتروشیمی منجر نمیشود. ضعف تقاضا، ظرفیت مازاد تولید و شرایط رقابتی بازار میتواند توان تولیدکنندگان برای انتقال افزایش هزینه خوراک به قیمت فروش را محدود کند.
به همین دلیل، برای تحلیل حاشیه سود شرکتهای پتروشیمی، بررسی همزمان قیمت خوراک، نرخ فروش، وضعیت تقاضا و ظرفیتهای فعال بازار اهمیت بیشتری پیدا کرده است.
کدام محصولات پتروشیمی در روزهای آینده مهمتر هستند؟
با توجه به تغییرات عملیاتی اخیر، زنجیرههای پروپیلن و پلیپروپیلن، استایرن، BDO و پلیکربنات در روزهای آینده نیازمند رصد بیشتری هستند.
تغییر وضعیت واحدهای تولیدی در این زنجیرهها میتواند مستقیماً بر میزان عرضه، موجودی بازار و در نهایت قیمت محصولات اثر بگذارد.
| زنجیره | مهمترین تحول | اثر احتمالی بر بازار |
|---|---|---|
| پروپیلن و PP | تغییرات ظرفیت تولید و عرضه | افزایش حساسیت قیمت به وضعیت تولید |
| استایرن | توقف واحد Sinopec Anqing | احتمال کاهش عرضه منطقهای |
| BDO | کاهش نرخ بهرهبرداری Junzheng | فشار احتمالی بر سمت عرضه |
| پلیکربنات | بازگشت واحد Luxi | تقویت عرضه محصول |
| اتیلن | بازگشت کراکر آریاساسول | بهبود ظرفیت عرضه منطقهای |
| حملونقل | کاهش عبور کشتیها در هرمز | افزایش هزینه و ریسک صادرات |
جمعبندی بازار پتروشیمی
تحولات ۲۴ ساعت گذشته نشان میدهد بازار جهانی پتروشیمی در شرایطی قرار دارد که عوامل عرضه، تقاضا، قیمت انرژی و ریسک حملونقل بهصورت همزمان بر معاملات اثر میگذارند.
در چنین شرایطی، افزایش ظرفیت تولید در یک منطقه لزوماً به معنای افزایش عرضه قابل دسترس در بازار جهانی نیست و محدودیتهای لجستیکی میتواند معادلات تجارت را تغییر دهد.
از سوی دیگر، قیمت بالای نفت همچنان هزینه خوراک و تولید را تحت فشار قرار داده، اما ضعف تقاضا و مازاد ظرفیت جهانی مانع از آن میشود که افزایش هزینهها بهصورت کامل به قیمت محصولات منتقل شود. بنابراین، رصد مستمر وضعیت تولید و حملونقل در زنجیرههای پروپیلن، استایرن، BDO و پلیکربنات برای فعالان بازار اهمیت ویژهای دارد.


































ارسال دیدگاه