
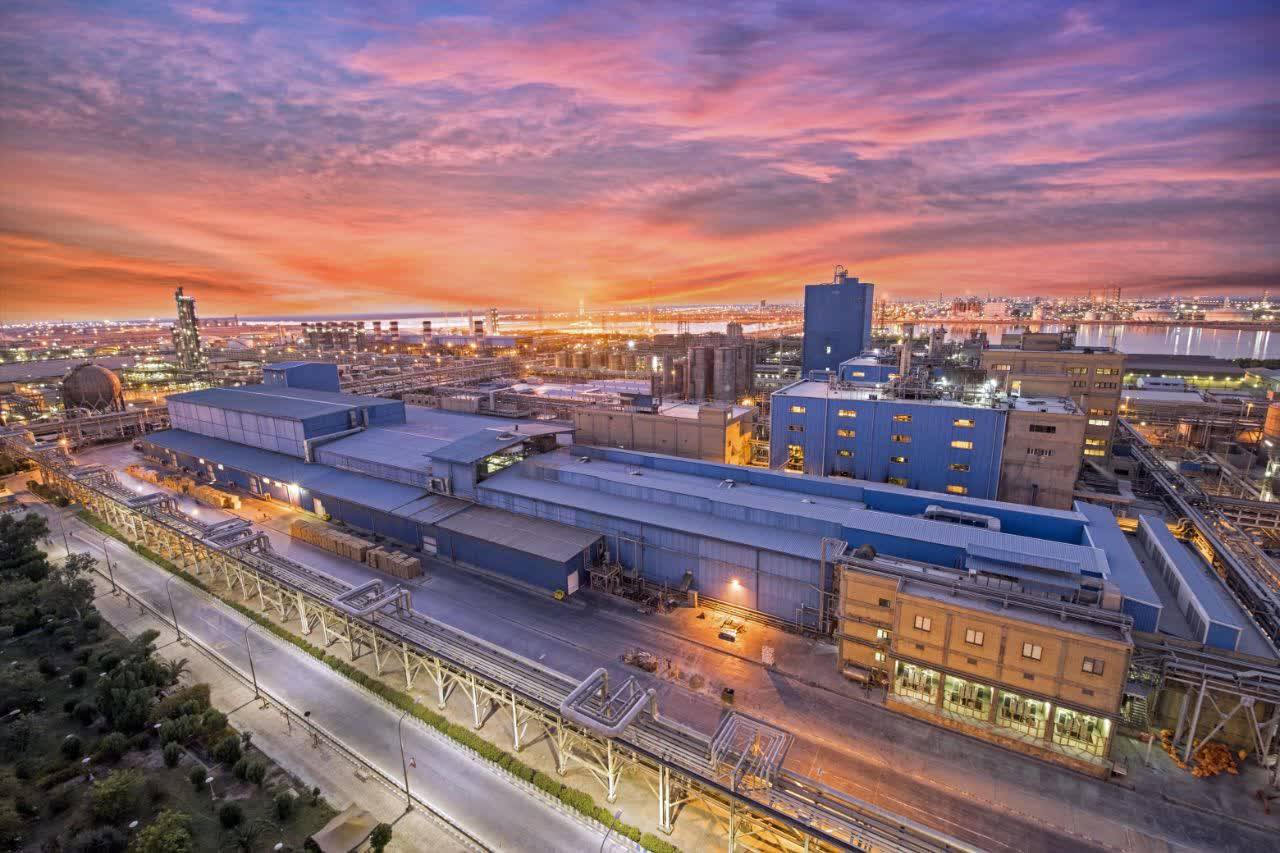
تندگویان در گرداب سودهای ارزی؛ جهش ۱۲۸ درصدی سود خالص، تلاشی برای پوشاندن ضعفهای عملیاتی؟
به گزارش پترو قلم – صورتهای مالی منتشر شده از پتروشیمی تندگویان برای سال ۱۴۰۴، رقمی چشمگیر از رشد ۱۲۸ درصدی سود خالص و رسیدن آن به ۴ همت را به نمایش میگذارد. درآمد عملیاتی نیز با ۵۳ درصد رشد به ۴۸ همت رسیده و بهای تمامشده با ۴۵ درصد افزایش، بهبود محسوس حاشیه سود را نوید میدهد. سود ناخالص نیز با دو برابر شدن از ۳.۵ به ۷.۵ همت رسیده است. اما آیا این جهش، نشانهای از بهبود واقعی و پایدار در عملکرد این شرکت است؟ نگاهی عمیقتر به ارقام، تصویری متفاوت و نگرانکننده را آشکار میسازد.

بخش تاریک صورتهای مالی؛ هزینههای انفجاری و نقدینگی نگرانکننده
در حالی که درآمدها رشد قابل توجهی داشتهاند، «سایر هزینهها» با رشدی انفجاری ۱۰۴ درصدی به ۴.۵ همت رسیدهاند. هزینههای اداری و فروش نیز ۷۵ درصد و هزینه دستمزد ۸۳ درصد افزایش یافته است. این رشد شتابان در هزینهها، در کنار رشد درآمد عملیاتی، پرسشهایی جدی در مورد کارایی مدیریتی و کنترل هزینهها در شرکت پتروشیمی تندگویان مطرح میکند.
از سوی دیگر، وضعیت نقدینگی شرکت نگرانکنندهتر به نظر میرسد؛ نسبت جاری که نشاندهنده توانایی شرکت در بازپرداخت بدهیهای کوتاهمدت است، با دارایی جاری ۱۸ همت در برابر بدهی جاری ۲۳.۴ همت، زیر عدد ۱ قرار گرفته است. این وضعیت، نشاندهنده فاصله گرفتن شرکت از ثبات مالی و افزایش ریسک نقدینگی است.
تناقض بزرگ؛ سود و زیان همزمان از محل تسعیر ارز
مهمترین و شاید فریبندهترین بخش صورتهای مالی تندگویان، سود و زیان ناشی از تسعیر ارز است. این شرکت در حالی ۲.۳۴۸ همت سود از این محل شناسایی کرده که همزمان ۲.۵ همت نیز زیان ارزی متحمل شده است. با در نظر گرفتن بدهی ارزی ۲۷.۸ میلیون دلاری که معادل تقریبی ۴.۷ همت است، مشخص میشود که بخش قابل توجهی از «جهش» سود خالص، نه حاصل توانمندیهای عملیاتی و تولیدی شرکت، بلکه ناشی از نوسانات نرخ ارز بوده است. این بدان معناست که هرگونه تغییر و جهش جدید در نرخ ارز میتواند به سرعت سود شناسایی شده را به زیان تبدیل کرده و ثبات مالی شرکت را بیش از پیش به چالش بکشد.
نتیجهگیری؛ فاصله از بحران، اما نه استقرار بر زمین سفت
در مجموع، میتوان گفت پتروشیمی تندگویان ظاهراً از بحران عمیق فاصله گرفته است، اما استقرار آن بر زمینهای سفت و پایدار همچنان محل تردید جدی است. سود بالا رفته، اما بخش مهم و تعیینکننده آن، دلاری، غیرعملیاتی و وابسته به نوسانات شدید نرخ ارز است. این وضعیت، پایداری نتایج مالی شرکت را زیر سؤال برده و نیاز به بازنگری اساسی در استراتژیهای مدیریت هزینهها و تقویت توانمندیهای عملیاتی و تولیدی را بیش از پیش آشکار میسازد. تکیه بر سودهای ارزی، راهکاری موقت و پرریسک است که میتواند شرکت را در آینده با چالشهای جدیتری مواجه سازد.








































ارسال دیدگاه