
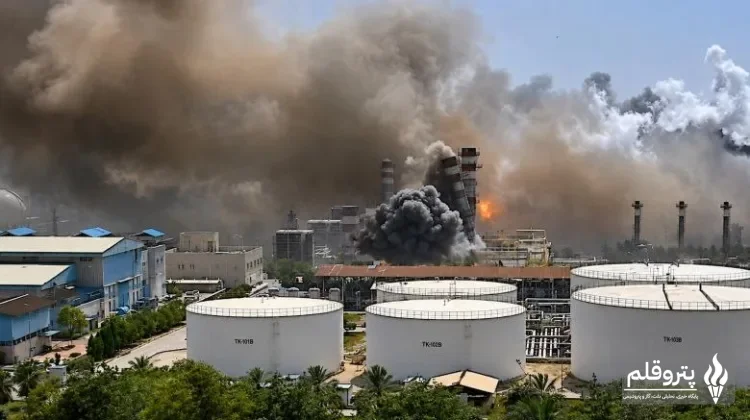
به گزارش پتروقلم، اندیشکده اقتصاد مقاومتی در گزارشی با عنوان «ارزیابی آثار حمله به مناطق پتروشیمی ماهشهر و عسلویه»، ابعاد خسارتهای واردشده به صنعت پتروشیمی، پیامدهای این آسیبها بر تولید و صادرات، اثرات آن بر صنایع پاییندستی و همچنین سناریوهای بازسازی و افزایش تابآوری این صنعت را بررسی کرده است.
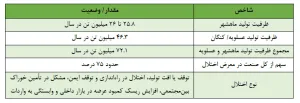
بر اساس این گزارش، صنعت پتروشیمی حدود ۳۰ درصد صادرات غیرنفتی و نزدیک به ۷ درصد تولید ناخالص داخلی ایران را به خود اختصاص داده و بخش بزرگی از صنایع پاییندستی برای تامین مواد اولیه به فعالیت پایدار این صنعت وابسته هستند. از این رو، هرگونه اختلال گسترده در تولید پتروشیمی میتواند علاوه بر کاهش صادرات، موجب کمبود مواد اولیه، افزایش هزینه تولید و تشدید فشار بر صنایع وابسته شود.
تمرکز پتروشیمی در ماهشهر و عسلویه؛ مزیت اقتصادی یا نقطه آسیبپذیر؟
بخش عمده ظرفیت صنعت پتروشیمی ایران در دو منطقه ماهشهر و عسلویه متمرکز شده است. این تمرکز در شرایط عادی مزایایی مانند کاهش هزینههای زیرساختی، صرفهجویی ناشی از مقیاس و افزایش بهرهوری را به همراه دارد، اما در شرایط بحرانی میتواند به یک ریسک راهبردی تبدیل شود.
حملات انجامشده به این دو منطقه نشان داد که وابستگی مجتمعهای متعدد به زیرساختهای مشترک و شبکههای بینمجتمعی خوراک و خدمات جانبی، میتواند یک اختلال محدود را به بحرانی گسترده در سطح صنعت تبدیل کند.
به همین دلیل، مسئله اصلی تنها میزان تخریب مستقیم مجتمعها نیست؛ بلکه باید اثر آسیب به زیرساختهای مشترک و گلوگاههای اصلی بر کل زنجیره تولید نیز مورد توجه قرار گیرد.
آسیب به یوتیلیتیها؛ گلوگاه اصلی تداوم تولید
یکی از مهمترین بخشهای آسیبپذیر صنعت پتروشیمی، زیرساختهای یوتیلیتی است. مجتمعهای تامین یوتیلیتی وظیفه تامین خدمات حیاتی همچون برق، بخار، آب صنعتی، آب بدون املاح، نیتروژن، هوای ابزار دقیق، آب آتشنشانی و برخی خدمات محیطزیستی و کنترلی را بر عهده دارند.
در واقع تولید پتروشیمی تنها به خوراک و تجهیزات فرایندی وابسته نیست. حتی در شرایطی که تجهیزات اصلی یک مجتمع سالم باقی مانده باشند، قطع برق، بخار، آب یا سایر سرویسهای حیاتی میتواند ادامه فعالیت آن مجتمع را غیرممکن کند و حتی فرایند توقف ایمن واحدها را نیز با دشواری مواجه سازد.
در جریان حملات، مجتمعهای فجر ۱ و ۲، دماوند و مبین که از تامینکنندگان اصلی یوتیلیتی در مناطق ماهشهر و عسلویه هستند، آسیب دیدند. به همین دلیل، دامنه آثار حادثه به مجتمعهایی که مستقیماً مورد اصابت قرار گرفتهاند محدود نمیشود.
از آنجا که ماهشهر و عسلویه دو قطب اصلی صنعت پتروشیمی ایران محسوب میشوند، اختلال در زیرساختهای این مناطق میتواند حدود ۷۵ درصد ظرفیت تولید پتروشیمی کشور را با خطر توقف یا کاهش تولید مواجه کند.
ظرفیت بالای یوتیلیتی؛ اهمیت فجر، مبین و دماوند
برای درک اهمیت زیرساختهای آسیبدیده، کافی است ظرفیت مجتمعهای فجر، مبین و دماوند مورد توجه قرار گیرد.
مجتمع فجر ۱ و ۲ در منطقه ماهشهر بیش از ۱۴۰۰ مگاوات ظرفیت تولید برق دارد و به شبکه سراسری برق نیز متصل است. این مجتمع همچنین توان تولید حدود یک هزار و ۷۹۰ تن بخار در ساعت را دارد.
ظرفیت سایر خدمات مجتمع فجر و همچنین ظرفیتهای یوتیلیتی دو مجتمع مبین و دماوند در جدول زیر ارائه شده است.
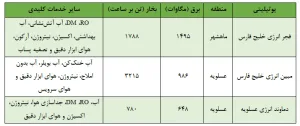
بر این اساس، خسارت به یوتیلیتیها را نمیتوان صرفاً آسیب به چند واحد خدماتی دانست. این زیرساختها در عمل گلوگاههای حیاتی صنعت پتروشیمی هستند و هرگونه اختلال در عملکرد آنها میتواند زنجیرهای از توقفها و کاهش تولید را در مجتمعهای مختلف رقم بزند.
اختلال در خوراک؛ فشار مضاعف بر زنجیره پتروشیمی
دومین محور مهم گزارش، اختلال در تامین خوراک پتروشیمیهاست. آسیب به پالایشگاههای گازی منطقه عسلویه، تامین متان و میعانات گازی را تحت تاثیر قرار داده است.
در این میان، کاهش تولید میعانات گازی اهمیت ویژهای دارد. طبق گزارش اندیشکده اقتصاد مقاومتی، کاهش حدود ۲۰۰ هزار بشکه در روز تولید میعانات گازی میتواند زنجیره آروماتیک و مجموعهای از محصولات پایه، میانی و نهایی پتروشیمی را تحت فشار قرار دهد.
در این زنجیره، پتروشیمیهای نوری و بوعلی سینا نقش ویژهای دارند. این دو مجتمع از گلوگاههای اصلی مصرف و تبدیل میعانات گازی محسوب میشوند و ارتباط میان بخش بالادستی و بیش از ۲۰ مجتمع پتروشیمی در پاییندست را برقرار میکنند.
بنابراین، هرگونه اختلال در عملکرد این دو مجتمع میتواند به سرعت به سایر بخشهای زنجیره منتقل شود و تولید محصولاتی مانند بنزن و پارازایلن و در ادامه محصولاتی همچون استایرن، پلیمرها، PET، PP و PVC را تحت تاثیر قرار دهد.
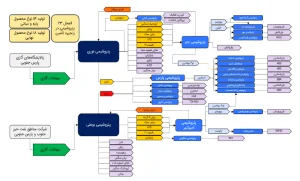
به این ترتیب، آسیب همزمان به شبکه یوتیلیتی و زنجیره تامین خوراک، مسئله را از سطح چند مجتمع آسیبدیده فراتر برده و بخش قابل توجهی از ظرفیت صنعت پتروشیمی ایران را درگیر کرده است.
بازگشت پتروشیمی به مدار؛ سه سناریوی زمانی
بررسیهای انجامشده در این گزارش نشان میدهد بازگرداندن ظرفیتهای پتروشیمی به مدار تولید، فرایندی مرحلهای خواهد بود و میتوان آن را در سه بازه زمانی بررسی کرد.
کوتاهمدت؛ صفر تا سه ماه
در این دوره، صنعت پتروشیمی با توقف گسترده برخی واحدها و کاهش شدید تولید مواجه خواهد بود. مهمترین هدف، بازگرداندن سریع ظرفیتهای اضطراری و احیای بخشهایی از تولید است که امکان راهاندازی مجدد آنها در کوتاهترین زمان وجود دارد.
میانمدت؛ سه تا ۱۲ ماه
در این مرحله، بازسازی شبکه برق، تامین همزمان خوراک و یوتیلیتی و رفع گلوگاههای زیرساختی اهمیت بیشتری پیدا میکند. برآورد گزارش حاکی از آن است که در این بازه زمانی امکان بازیابی حدود ۶۰ درصد ظرفیت تولید بخش آسیبدیده وجود دارد.
بلندمدت؛ ۱۲ تا ۲۴ ماه
در صورت اجرای موفق برنامههای بازسازی، انتظار میرود مجتمعها و زیرساختهای آسیبدیده در این دوره به تدریج به مدار بازگردند و تولید بخش عمده صنعت به سطوح نزدیک به ظرفیت اسمی برسد.
با این حال، چنانچه مشکلات مربوط به تامین خوراک و یوتیلیتی همچنان ادامه داشته باشد، بخشی از ظرفیت تولید ممکن است برای مدت طولانی از دسترس خارج بماند.
ضرورت بازطراحی شبکه یوتیلیتی
یکی از مهمترین نتایج این گزارش آن است که بازسازی نباید صرفاً به معنای تعمیر تجهیزات آسیبدیده و بازگرداندن صنعت به وضعیت قبل از بحران باشد.
تمرکز یوتیلیتی در مناطق پتروشیمی اگرچه از نظر اقتصادی مزایایی مانند کاهش هزینه سرمایهگذاری، مدیریت متمرکز و صرفهجویی ناشی از مقیاس دارد، اما وابستگی تعداد زیادی از مجتمعها به چند نقطه حیاتی، ریسک توقف زنجیرهای تولید را افزایش میدهد.
از این رو، ایجاد شبکهای از یوتیلیتیهای غیرمتمرکز اما متصل به یکدیگر میتواند یکی از راهکارهای افزایش تابآوری صنعت باشد.
بر اساس پیشنهاد مطرحشده در گزارش، ایجاد ظرفیتهای پشتیبان، پراکندگی هوشمند زیرساختها، امکان پشتیبانی متقابل مجتمعها، تعریف مسیرهای جایگزین و افزایش حفاظت از نقاط حیاتی باید در برنامه بازسازی مورد توجه قرار گیرد.
چنین رویکردی میتواند ضمن حفظ بخشی از مزایای اقتصادی خوشههای پتروشیمی، آسیبپذیری صنعت در برابر حوادث و بحرانهای آینده را کاهش دهد.
اولویت بازسازی با محصولات راهبردی
سرعت بازسازی تنها عامل تعیینکننده نیست و نحوه اولویتبندی واحدها برای بازگشت به مدار نیز اهمیت بالایی دارد.
گزارش اندیشکده اقتصاد مقاومتی تاکید میکند که در بخش پاییندستی، کمبود برخی محصولات پتروشیمی میتواند صنایع مختلفی از جمله بستهبندی، خودروسازی، نساجی و ساختمان را تحت فشار قرار دهد.
محصولاتی مانند پلیاتیلن ترفتالات، پلیپروپیلن و PVC از جمله محصولاتی هستند که اختلال در تولید آنها میتواند پیامدهای قابل توجهی برای صنایع پاییندستی داشته باشد.
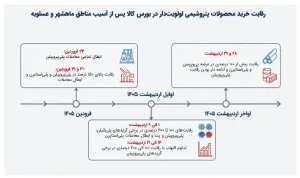
پس از حملات به مناطق ماهشهر و عسلویه در روزهای ۱۵ و ۱۷ فروردین ۱۴۰۵، رقابت برای خرید برخی محصولات اولویتدار در بازار افزایش یافت؛ موضوعی که اهمیت مدیریت بازار و تامین نیاز صنایع پاییندستی را بیش از گذشته نمایان کرد.
با توجه به فعالیت بیش از ۱۵ هزار بنگاه و اشتغال صدها هزار نفر در صنایع پاییندستی، آثار این بحران تنها به صنعت پتروشیمی محدود نمیشود و میتواند پیامدهای اقتصادی و اجتماعی گستردهتری داشته باشد.
بر همین اساس، پیشنهاد میشود در زمان تخصیص منابع محدود مانند برق، بازگشت واحدهای تولیدکننده محصولات راهبردی در اولویت قرار گیرد. همچنین اقداماتی مانند اصلاح فرایند سهمیهبندی سامانه بهینیاب، واردات هدفمند و ایجاد ذخایر راهبردی میتواند برای کنترل بازار در دوره بازسازی مورد استفاده قرار گیرد.
بازسازی پتروشیمی؛ فرصتی برای افزایش تابآوری
حمله به مناطق پتروشیمی ماهشهر و عسلویه نشان داد که ساختار متمرکز و بههمپیوسته صنعت پتروشیمی ایران، در کنار مزایای اقتصادی، آسیبپذیریهایی نیز ایجاد کرده است.
آسیب به مراکز یوتیلیتی و اختلال در تامین خوراک میتواند آثار خود را به سرعت از یک مجتمع به مجموعهای از واحدهای تولیدی و سپس به صنایع پاییندستی منتقل کند.
از این رو، بازسازی صنعت نباید صرفاً بر تعمیر مجتمعهای آسیبدیده متمرکز باشد. احیای شبکهای زیرساختها، شناسایی گلوگاههای حیاتی، ایجاد ظرفیتهای پشتیبان، تنوعبخشی به مسیرهای تامین خوراک و یوتیلیتی و افزایش انعطافپذیری شبکه تولید، از الزامات کاهش ریسکهای آینده خواهد بود.
در صورت اجرای چنین اصلاحاتی، دوره بازسازی میتواند علاوه بر بازگرداندن ظرفیت تولید، به فرصتی برای بازطراحی ساختار صنعت پتروشیمی و افزایش تابآوری آن در برابر بحرانهای احتمالی تبدیل شود.
جمعبندی
گزارش «ارزیابی آثار حمله به مناطق پتروشیمی ماهشهر و عسلویه» نشان میدهد پیامدهای حمله به این دو قطب پتروشیمی، فراتر از خسارت مستقیم به چند مجتمع بوده است.
تمرکز ظرفیت تولید در ماهشهر و عسلویه، وابستگی مجتمعها به مراکز مشترک یوتیلیتی و ارتباط گسترده زنجیرههای خوراک و محصول باعث شده است اختلال در چند زیرساخت کلیدی، بخش بزرگی از صنعت را تحت تاثیر قرار دهد.
طبق این گزارش، حدود ۷۵ درصد ظرفیت صنعت پتروشیمی ایران در معرض توقف یا کاهش تولید قرار گرفته و بازگشت کامل ظرفیتها نیز به بازسازی تدریجی و شبکهای زیرساختها وابسته است.
در چنین شرایطی، اولویت دادن به احیای گلوگاههای یوتیلیتی و خوراک، بازگرداندن تولید محصولات راهبردی و ایجاد ظرفیتهای پشتیبان میتواند در مدیریت تبعات کوتاهمدت بحران موثر باشد. در بلندمدت نیز حرکت به سمت پراکندگی هوشمند زیرساختها و افزایش افزونگی و تابآوری، میتواند ریسک توقف زنجیرهای صنعت پتروشیمی را کاهش دهد.
این مطالعه در اندیشکده اقتصاد مقاومتی توسط علیرضا علیاکبری در سال ۱۴۰۵ انجام شده است.



































ارسال دیدگاه