
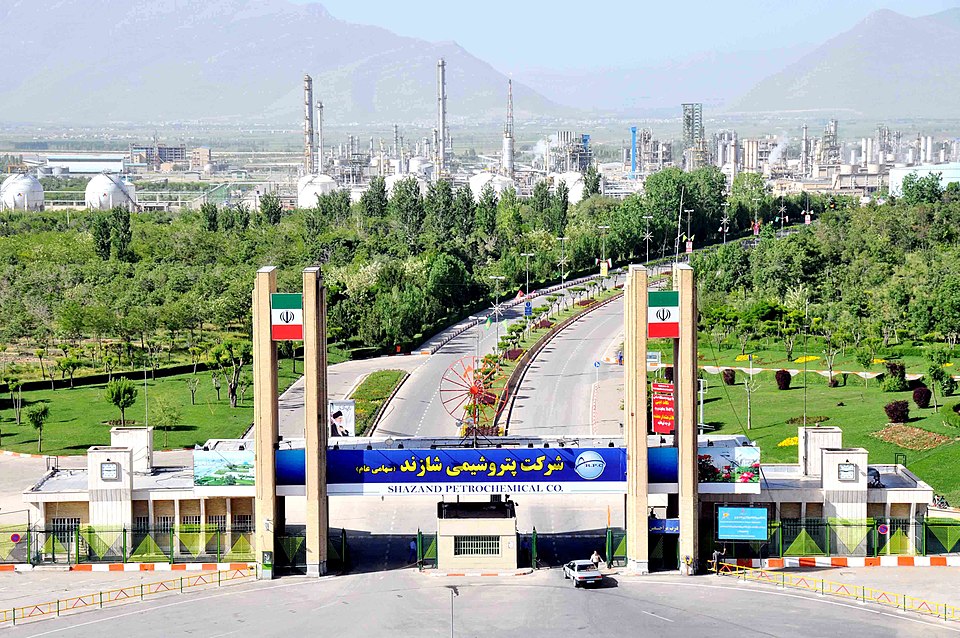
صورتهای مالی سال ۱۴۰۴ پتروشیمی شازند نشان میدهد اگرچه سود خالص شرکت از ۶۰۶ میلیارد تومان به ۲.۹ همت افزایش یافته، اما شاخصهای اصلی عملیاتی روندی نزولی داشتهاند.
افت تولید و فروش
تولید شرکت با کاهش ۱۲.۵ درصدی به ۱.۶۲۵ میلیون تن رسید. حجم فروش نیز ۲۰ درصد کاهش یافت و از ۸۹۲ هزار تن به ۷۱۸ هزار تن رسید. در این میان صادرات با افت ۴۰ درصدی و فروش دلاری با کاهش از ۱۹۳ میلیون دلار به ۱۰۹ میلیون دلار مواجه شد.
رشد درآمد با کمک افزایش نرخها
با وجود افت حجم فروش، درآمد عملیاتی شرکت ۲۲ درصد افزایش یافت و به ۴۸ همت رسید؛ موضوعی که بیش از هر چیز ناشی از رشد نرخ فروش محصولات بوده است.
سربار بیشتر با نیروی انسانی کمتر
تعداد کارکنان شرکت از ۴۰۲۶ نفر به ۳۶۲۳ نفر کاهش یافت، اما هزینههای سربار با رشد ۳۰ درصدی از ۹ همت به ۱۲ همت رسید؛ موضوعی که از نکات قابل توجه صورتهای مالی شرکت محسوب میشود.
نقش پررنگ درآمدهای غیرعملیاتی
سود تسعیر ارز با رشد ۳۵۶ درصدی به ۱.۱۵ همت رسید. درآمد فروش ضایعات نیز به ۱.۳ همت افزایش یافت و سایر درآمدها و درآمدهای متفرقه نیز رشد قابل توجهی را تجربه کردند.
در مجموع، افزایش این اقلام نسبت به سال قبل حدود ۲.۶۶ همت برآورد میشود که سهم عمدهای در رشد سود خالص شرکت داشته است.
جمعبندی
هرچند شازند در سال ۱۴۰۴ جهش سودآوری را ثبت کرده، اما کاهش تولید، افت فروش و صادرات و وابستگی قابل توجه سود به درآمدهای غیرعملیاتی نشان میدهد کیفیت سود شرکت نسبت به ارقام ظاهری صورتهای مالی نیازمند بررسی دقیقتر است.



































ارسال دیدگاه