
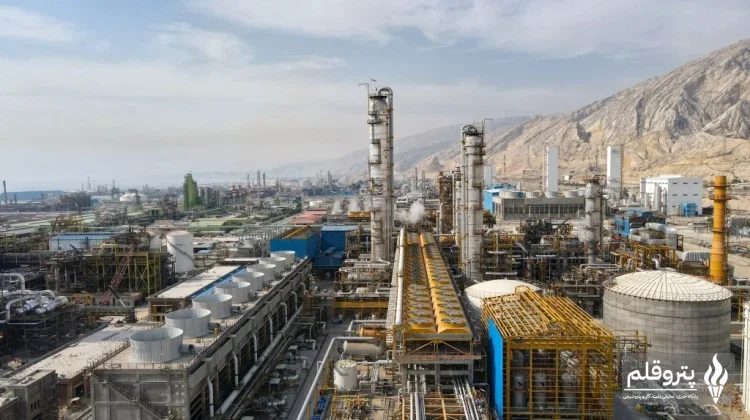
به گزارش پتروقلم، در این میان، توقف بخشی از تولید نفت و گاز فراساحلی آمریکا، برنامه تعمیراتی واحدهای تولید مواد شیمیایی و پیشنهاد اعمال تعرفه بر دیاکسید تیتانیوم وارداتی چین نیز از مهمترین رویدادهای مورد توجه فعالان بازار به شمار میروند.
قطر؛ نزدیکشدن نخستین واحد توسعه میدان گازی شمالی به راهاندازی
نخستین قطار مایعسازی گاز طبیعی در پروژه توسعه میدان گازی شمالی قطر ممکن است در آبانماه برای آغاز عملیات آماده شود. بر اساس اطلاعات منتشرشده از سوی منابع مطلع، شروع تولید LNG از این واحد برای سهماهه نخست سال ۲۰۲۷ میلادی پیشبینی شده است.

شرکت قطرانرژی تاکنون زمانبندی یادشده را بهصورت رسمی تأیید نکرده است. با این حال، پیشتر اعلام شده بود که تولید این پروژه در نیمه نخست سال آینده میلادی آغاز خواهد شد.
اهمیت این طرح در شرایطی افزایش یافته که حملات اخیر به تأسیسات راسلفان، بخشی از ظرفیت تولید LNG قطر را از مدار خارج کرده است. با وجود این، آمادهشدن قطار جدید بهتنهایی به معنای آغاز صادرات با ظرفیت کامل نیست؛ زیرا تأمین خوراک، افزایش تدریجی تولید، دسترسی به ناوگان حملونقل و وضعیت عبور کشتیها از تنگه هرمز همچنان بر زمانبندی عرضه اثرگذار خواهند بود.
آژانس بینالمللی انرژی؛ تسریع عرضه ذخایر اضطراری نفت و گازوئیل
آژانس بینالمللی انرژی اعلام کرده است کشورهای عضو با تسریع روند آزادسازی ذخایر اضطراری نفت موافقت کردهاند. بر اساس این برنامه، عرضه گازوئیل در صورت فراهمبودن شرایط، در اولویت قرار میگیرد.
طبق آمار اعلامشده، تاکنون حدود ۳۲۵ میلیون بشکه از ذخایر پیشبینیشده آزاد شده و اجرای تعهدات باقیمانده میتواند حدود ۱۰۰ میلیون بشکه دیگر را به بازار عرضه کند. کشورهای عضو این آژانس همچنان حدود یک میلیارد و ۱۰۰ میلیون بشکه ذخیره اضطراری عمومی در اختیار دارند که بیش از ۲۰۰ میلیون بشکه آن را گازوئیل تشکیل میدهد.
افزایش عرضه ذخایر میتواند در کوتاهمدت بخشی از فشار بازار فرآوردههای نفتی را کاهش دهد؛ با این حال، این اقدام لزوماً به افزایش ظرفیت پالایشگاهها یا رشد عرضه خوراکهای پتروشیمی نظیر نفتا و گاز مایع منجر نمیشود.
بازار نفت؛ افزایش قیمتها با تشدید نگرانیهای امنیتی
قیمت نفت در بازارهای جهانی تحت تأثیر نگرانیها درباره امنیت کشتیرانی در خلیج فارس و توقف بخشی از تولید نفت آمریکا افزایش یافت و قیمت نفت برنت بار دیگر از مرز ۱۰۰ دلار در هر بشکه عبور کرد.
در کنار ریسکهای ژئوپلیتیکی، دادههای اداره اطلاعات انرژی آمریکا نیز از کاهش حدود ۳.۲ میلیون بشکهای ذخایر نفت خام این کشور در هفته منتهی به دوم مهرماه حکایت دارد.
ترکیب نگرانیهای عرضه، کاهش ذخایر و اختلالهای احتمالی در مسیرهای انتقال انرژی میتواند نوسانات بازار نفت را تشدید کند. تغییرات قیمت نفت نیز از مسیر هزینه خوراک، حملونقل و مواد اولیه بر اقتصاد تولیدکنندگان محصولات پتروشیمی اثر میگذارد.
تنگه هرمز؛ کاهش تردد کشتیهای تجاری به کمترین سطح در بیش از دو ماه
تردد کشتیهای حامل کالا از تنگه هرمز به پایینترین سطح در بیش از دو ماه گذشته رسیده است؛ موضوعی که نگرانیها درباره استمرار جریان تجارت انرژی و کالا در منطقه را افزایش داده است.
بر اساس دادههای شرکت کپلر، تنها هفت کشتی حامل کالا در روز سهشنبه از این مسیر عبور کردند؛ رقمی که پایینترین میزان از اواخر تیرماه عنوان شده است. تعداد عبورها در روز بعد به ۱۰ کشتی افزایش یافت، اما همچنان پایینتر از سطح بیش از ۲۰ عبور روزانه در روزهای پیش از آن بود.
همچنین جریان نفت خام عبوری از تنگه هرمز در مقایسه با اوج دوره جنگ حدود ۲۷ درصد کاهش یافته و به دستکم ۱۰.۱ میلیون بشکه در روز رسیده است.
در مقابل، افزایش صادرات نفت از مسیرهای جایگزین در سواحل دریای عمان و دریای سرخ توانسته بخشی از افت عبور از تنگه هرمز را جبران کند. با این حال، استمرار محدودیتهای دریایی میتواند زمان تحویل محمولهها، هزینه حمل و ریسک تأمین خوراک برای صنایع وابسته به انرژی را افزایش دهد.
نفتکشها و کشتیهای گازی؛ افزایش حوادث امنیتی در مسیرهای دریایی
گزارشهای امنیت دریایی از افزایش حوادث مرتبط با نفتکشها و کشتیهای حامل گاز خبر میدهند. بر اساس اطلاعات منتشرشده، سه منبع امنیت دریایی دستکم ۱۲ مورد حمله، اقدام به حمله یا حادثه تهدیدآمیز علیه نفتکشها و کشتیهای حامل LPG و LNG را در یک هفته ثبت کردهاند.
سازمان بینالمللی دریانوردی نیز وقوع ۹ حادثه را در همین بازه زمانی گزارش کرده است.
افزایش ناامنی در مسیرهای دریایی میتواند هزینه بیمه جنگ، تمایل مالکان کشتی به پذیرش سفرهای پرریسک و زمان انتظار برای بارگیری محمولههای انرژی را تحت تأثیر قرار دهد. در صورت تداوم این وضعیت، هزینه نهایی انتقال نفت، گاز و محصولات پتروشیمی نیز ممکن است افزایش یابد.
بازار حمل LNG؛ کاهش نرخ کرایه کشتیها در مسیرهای اصلی
نرخ حمل محمولههای گاز طبیعی مایع در مسیرهای اصلی دریایی کاهش یافته است. طبق دادههای منتشرشده، کرایه روزانه حمل LNG در مسیر اقیانوس اطلس به حدود ۲۵ هزار و ۷۵۰ دلار و در مسیر اقیانوس آرام به حدود ۳۹ هزار دلار رسیده است.
افزایش تعداد کشتیهای جدید حمل LNG و انتقال حجم بیشتری از محمولههای آمریکایی به اروپا از عوامل مؤثر بر کاهش نرخها عنوان شدهاند.
افت کرایه حمل میتواند بخشی از هزینه لجستیکی واردکنندگان و صادرکنندگان گاز طبیعی مایع را کاهش دهد؛ هرچند هزینه نهایی حمل همچنان به وضعیت عرضه کشتی، طول مسیر، تقاضای فصلی و ریسکهای امنیتی وابسته است.
عربستان؛ توقف مجتمع پلیپروپیلن الواحه همزمان با طرح افزایش ظرفیت
مجتمع پلیپروپیلن شرکت الواحه پتروشیمی عربستان از ابتدای مهرماه در چارچوب برنامه تعمیراتی متوقف شده است. این توقف حدود شش هفته ادامه خواهد داشت و عملیات تعمیراتی با اجرای طرح افزایش ظرفیت مجتمع همزمان شده است.
بر اساس برنامه اعلامشده، ظرفیت تولید پلیپروپیلن این مجتمع قرار است از ۴۵۰ هزار تن به ۶۰۰ هزار تن در سال افزایش پیدا کند.
با این حال، ظرفیت هدفگذاریشده را نباید با ظرفیت عملیاتی محققشده یکسان دانست. میزان اثرگذاری این پروژه بر عرضه منطقهای پلیپروپیلن به زمان پایان تعمیرات، راهاندازی تجهیزات و تثبیت تولید در سطح جدید بستگی دارد.
کره جنوبی؛ برنامه تعمیرات دو واحد تولید بیسفنول آ
شرکت کومهو پیاندبی کمیکالز کره جنوبی برای انجام تعمیرات در دو واحد تولید بیسفنول آ (BPA) برنامهریزی کرده است.
تاکنون جزئیات عمومی درباره ظرفیت این واحدها، زمان دقیق شروع توقف و مدت اجرای تعمیرات منتشر نشده است. به همین دلیل، برآورد دقیق میزان کاهش عرضه این محصول امکانپذیر نیست.
بیسفنول آ یکی از مواد اولیه مهم در زنجیره تولید پلیکربنات و رزینهای اپوکسی است. ازاینرو، هرگونه محدودیت در تولید این ماده میتواند در صورت کاهش عرضه مؤثر، بر دسترسی صنایع پاییندستی به مواد اولیه تأثیر بگذارد.
تایوان؛ تعمیرات برنامهریزیشده در واحد تولید اسید اکریلیک
شرکت فرموسا پلاستیک تایوان نیز انجام تعمیرات در یکی از واحدهای تولید اسید اکریلیک خود را در دستور کار قرار داده است.
ظرفیت تولید واحد، تاریخ دقیق آغاز تعمیرات و مدت توقف تاکنون اعلام نشده است؛ بنابراین هنوز نمیتوان درباره میزان تأثیر این رویداد بر عرضه منطقهای یا قیمت اسید اکریلیک نتیجهگیری قطعی کرد.
اسید اکریلیک در تولید انواع پلیمرها، پوششها، چسبها و محصولات شیمیایی کاربرد دارد. میزان اثرگذاری تعمیرات این واحد بر بازار، به ظرفیت خط تولید و وضعیت عرضه سایر تولیدکنندگان وابسته خواهد بود.
بریتانیا؛ پیشنهاد تعرفه ضددامپینگ بر دیاکسید تیتانیوم چین
سازمان رسیدگی به اقدامات جبرانی تجاری بریتانیا پیشنهاد اعمال تعرفه ضددامپینگ پنجساله بر واردات دیاکسید تیتانیوم از چین را ارائه کرده است.
بر اساس پیشنهاد مطرحشده، نرخ تعرفه برای برخی صادرکنندگان حدود ۴۸ درصد و برای سایر صادرکنندگان حدود ۶۴ درصد خواهد بود. برای گروههای مختلف صادرکنندگان نیز حداقل نرخهایی در نظر گرفته شده است.
گزارش منتشرشده حاکی از آن است که حجم واردات این محصول از چین در اردیبهشتماه امسال بیش از سه برابر مدت مشابه سال قبل بوده است.
این پیشنهاد هنوز به مرحله نهایی نرسیده و ذینفعان تا پایان مهرماه فرصت دارند دیدگاههای خود را ارائه کنند. در صورت تصویب و اجرا، تعرفههای پیشنهادی میتوانند هزینه واردات دیاکسید تیتانیوم و بهتبع آن هزینه مواد اولیه صنایع رنگ، پوشش، پلاستیک و مستربچ در بریتانیا را افزایش دهند.
آرامکو؛ همکاری با شرکت فناوری آمریکایی برای تقویت امنیت سایبری صنعتی
شرکت آرامکوی عربستان و یک شرکت فناوری آمریکایی تفاهمنامهای را برای همکاری در حوزه امنیت سایبری صنعتی امضا کردهاند.
حفاظت از سامانههای کنترل صنعتی، توسعه راهکارهای بومی، تحقیق و توسعه و آموزش نیروی انسانی از محورهای اصلی این همکاری اعلام شده است. دو طرف همچنین امکان استفاده از خدمات ابری شرکت فناوری آمریکایی در عربستان را بررسی خواهند کرد.
با وجود امضای تفاهمنامه، تاکنون جزئیات مشخصی درباره ارزش سرمایهگذاری، مبلغ قرارداد اجرایی یا زمانبندی اجرای پروژهها منتشر نشده است.
اهمیت این همکاری به افزایش نقش سامانههای دیجیتال در مدیریت تأسیسات انرژی و ضرورت حفاظت از زیرساختهای عملیاتی در برابر تهدیدهای سایبری بازمیگردد.
آلمان؛ پیشنهاد آپولو برای خرید سهام دولتی یونیپر
شرکت سرمایهگذاری آپولو پیشنهاد غیرالزامآوری را برای خرید سهام دولت آلمان در شرکت انرژی یونیپر ارائه کرده است. دولت آلمان در نظر دارد بخشی از سهام خود در این شرکت را واگذار کند و ارزش احتمالی یونیپر در این فرایند حدود ۱۰ میلیارد یورو برآورد شده است.
این پیشنهاد هنوز به معامله نهایی منجر نشده و جزئیات قطعی واگذاری به تصمیمهای بعدی طرفین بستگی دارد.
یونیپر در تأمین و واردات گاز آلمان نقش دارد؛ ازاینرو، تغییر در ساختار مالکیت این شرکت میتواند در بلندمدت بر راهبرد تأمین انرژی و شرایط فعالیت صنایع شیمیایی و پتروشیمی اروپا اثر بگذارد.
پتروشیمی اروپا؛ ادامه تعطیلی ظرفیتها و بازسازی ساختار تولید
صنعت پتروشیمی اروپا همچنان با فشار هزینه انرژی و خوراک، تعطیلی واحدها، کاهش فعالیت برخی تأسیسات و تغییر مالکیت داراییهای صنعتی روبهرو است.
بر اساس یک بررسی جدید، از سال ۲۰۲۴ تاکنون نزدیک به ۱۱ میلیون تن ظرفیت سالانه در زنجیره تولید الفینها، پلیالفینها و کلرووینیلها تعطیل شده، از مدار خارج شده یا در معرض تعطیلی قرار گرفته است.
این روند از ادامه بازنگری شرکتهای اروپایی در ساختار تولید و رقابتپذیری واحدهای صنعتی حکایت دارد. هزینه بالای انرژی، شرایط بازار و فشار بر حاشیه سود از جمله عواملی هستند که میتوانند بر تصمیم شرکتها برای ادامه فعالیت یا واگذاری داراییها اثر بگذارند.
ادامه این روند ممکن است ترکیب عرضه محصولات پایه شیمیایی در اروپا را تغییر دهد و وابستگی برخی مصرفکنندگان به واردات را افزایش دهد؛ هرچند میزان این اثر به ظرفیتهای جایگزین و روند تقاضا بستگی خواهد داشت.
آمریکا؛ توقف بخشی از تولید نفت و گاز فراساحلی در آستانه طوفان
شرکتهای نفتی فعال در خلیج مکزیک آمریکا در پی نزدیکشدن طوفان، بخشی از تولید نفت و گاز فراساحلی خود را بهصورت پیشگیرانه متوقف کردهاند.
بر اساس گزارشهای منتشرشده، شرکت شل تولید در چند سکوی فراساحلی را متوقف کرده و شورون نیز فعالیت چند تأسیسات خود را به حالت تعلیق درآورده است.
آخرین آمارها از توقف حدود یکچهارم تولید نفت و بیش از ۱۶ درصد تولید گاز فراساحلی آمریکا در خلیج مکزیک حکایت دارند.
این اقدامات با هدف حفاظت از کارکنان و تجهیزات انجام شده است و تاکنون گزارشی از خسارت گسترده یا توقف بلندمدت تولید در اطلاعات ارائهشده وجود ندارد.
تأثیر این رویداد بر صنعت پتروشیمی آمریکا به مدت توقف تأسیسات، سرعت بازگشت تولید نفت و گاز و وضعیت تأمین خوراک مجتمعهای پاییندستی وابسته خواهد بود.
جدول جمعبندی مهمترین تحولات پتروشیمی و انرژی جهان
| کشور یا منطقه | رویداد | اثر احتمالی بر بازار |
|---|---|---|
| قطر | آمادهسازی قطار جدید LNG | احتمال افزایش ظرفیت عرضه پس از راهاندازی |
| بازار جهانی نفت | افزایش قیمت برنت به بالای ۱۰۰ دلار | افزایش ریسک هزینه خوراک و انرژی |
| تنگه هرمز | کاهش تردد کشتیها | افزایش ریسک حملونقل و تأخیر محمولهها |
| بازار LNG | کاهش نرخ کرایه حمل | کاهش احتمالی بخشی از هزینه لجستیک |
| عربستان | توقف تعمیراتی الواحه | محدودیت موقت عرضه پلیپروپیلن |
| کره جنوبی | تعمیرات واحدهای بیسفنول آ | احتمال تغییر عرضه مواد اولیه پاییندستی |
| تایوان | تعمیرات واحد اسید اکریلیک | اثر نامشخص بر عرضه منطقهای |
| بریتانیا و چین | پیشنهاد تعرفه ضددامپینگ | احتمال افزایش هزینه واردات دیاکسید تیتانیوم |
| آلمان | پیشنهاد خرید سهام یونیپر | احتمال تغییر ساختار مالکیت در بازار انرژی |
| اروپا | تعطیلی و بازسازی ظرفیت پتروشیمی | تغییر در توازن عرضه و رقابتپذیری تولید |
| آمریکا | توقف بخشی از تولید فراساحلی | ریسک کوتاهمدت در عرضه نفت و گاز |
جمعبندی؛ امنیت عرضه و هزینه تولید در کانون تحولات جهانی
مجموع تحولات گزارششده در ۲۴ ساعت منتهی به ۱۶ مهر ۱۴۰۵ نشان میدهد که بازار جهانی پتروشیمی و انرژی همزمان تحت تأثیر ریسکهای ژئوپلیتیکی، محدودیتهای حملونقل دریایی، برنامههای تعمیراتی و تغییرات ساختاری صنعت قرار دارد.
در بخش انرژی، وضعیت تنگه هرمز و توقف بخشی از تولید فراساحلی آمریکا از عوامل مؤثر بر ریسک عرضه محسوب میشوند. در صنعت پتروشیمی نیز تعمیرات واحدهای آسیایی، برنامه افزایش ظرفیت پلیپروپیلن عربستان و ادامه تعطیلی ظرفیتها در اروپا میتوانند بر توازن عرضه و تقاضا اثر بگذارند.
با این حال، بخشی از رویدادهای مطرحشده هنوز در مرحله پیشنهاد، برنامهریزی یا انتظار برای راهاندازی قرار دارند. ازاینرو، ارزیابی اثر واقعی آنها بر قیمتها و حجم عرضه به انتشار اطلاعات تکمیلی و مشخصشدن نتایج عملیاتی وابسته خواهد بود.








































ارسال دیدگاه