
کارنامه ۱۰ ساله سودسازی پتروشیمی مارون
بررسی صورتهای مالی و عملکرد پتروشیمی مارون در فاصله سالهای ۱۳۹۴ تا ۱۴۰۴ نشان میدهد این شرکت در طول یک دهه، فراز و نشیب قابل توجهی در سودآوری دلاری داشته است.

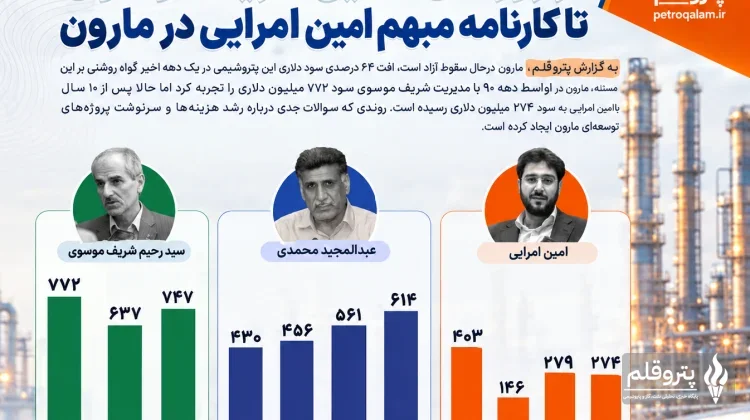
مارون در میانه دهه ۹۰ یکی از دورههای قدرتمند سودسازی خود را تجربه کرد؛ دورهای که مدیریت رحیم شریف موسوی با ثبت سود خالص ۷۷۲ میلیون دلاری در سال ۱۳۹۴ همراه بود.
در ادامه، روند سودآوری شرکت با تغییرات مدیریتی، نوسانات قیمت جهانی محصولات، تغییر نرخ ارز و افزایش هزینههای تولید دستخوش تغییر شد و در سالهای اخیر فاصله محسوسی با رکوردهای گذشته پیدا کرد.
سالهای طلایی مارون با مدیریت شریف موسوی
در سال ۱۳۹۴، پتروشیمی مارون با مدیریت رحیم شریف موسوی، یک میلیون و ۷۷۵ هزار تن محصول به فروش رساند و سود خالص شرکت به ۷۷۲ میلیون دلار رسید. میانگین نرخ دلار رسمی در این سال حدود ۲ هزار و ۸۵۲ تومان بود.
یک سال بعد، حجم فروش به یک میلیون و ۶۶۹ هزار تن کاهش یافت و سود خالص نیز به ۶۳۷ میلیون دلار رسید. میانگین نرخ دلار در سال ۱۳۹۵ حدود ۳ هزار و ۲۰۲ تومان محاسبه شده است.
سال ۱۳۹۶ بار دیگر شرایط سودسازی مارون بهبود پیدا کرد. حجم فروش شرکت به یک میلیون و ۷۸۳ هزار تن رسید و سود خالص به ۷۴۷ میلیون دلار افزایش یافت.
در اواسط همین سال، عبدالمجید محمدی سکان مدیریت پتروشیمی مارون را در دست گرفت و شرکت توانست روند قابل توجهی از فروش و سودآوری را حفظ کند.
تغییر نرخ ارز و کاهش سود دلاری مارون
از سال ۱۳۹۷ و همزمان با تغییر مبنای محاسبات ارزی و حرکت به سمت نرخ نیمایی، ارقام مالی پتروشیمی مارون وارد مرحله متفاوتی شد.
در این سال، مارون یک میلیون و ۷۱۸ هزار تن فروش داشت، اما سود خالص شرکت به ۴۳۰ میلیون دلار کاهش یافت. میانگین نرخ دلار نیز به حدود ۸ هزار و ۶۱۱ تومان رسید.
در سال ۱۳۹۸، حجم فروش با افزایش به یک میلیون و ۷۶۶ هزار تن رسید و سود خالص دلاری نیز تا ۴۵۶ میلیون دلار رشد کرد. میانگین نرخ دلار در این سال ۱۱ هزار و ۲۱۸ تومان بود.
سال ۱۳۹۹ با وجود کاهش حجم فروش به یک میلیون و ۷۱۸ هزار تن، کنترل بهای تمامشده و هزینهها مانع از افت سود شد و سود خالص مارون به ۵۶۱ میلیون دلار رسید.
۱۴۰۰؛ آخرین سال سودسازی قدرتمند مارون
سال ۱۴۰۰ را میتوان آخرین دوره سودسازی بسیار قدرتمند پتروشیمی مارون پیش از ورود شرکت به مسیر نزولی دانست.
در این سال حجم فروش تغییر محسوسی نسبت به سال قبل نداشت، اما رشد قیمتهای جهانی محصولات پتروشیمی موجب شد سود خالص شرکت به ۶۱۴ میلیون دلار برسد.
میانگین نرخ دلار در سال ۱۴۰۰ نیز حدود ۲۳ هزار و ۵۶ تومان بود.
تغییر مدیریت و آغاز افت سودسازی
سال ۱۴۰۱ نقطه مهمی در روند مالی پتروشیمی مارون محسوب میشود؛ سالی که امین امرایی مدیریت شرکت را برعهده گرفت.
اگرچه حجم فروش مارون در این سال به یک میلیون و ۷۶۱ هزار تن افزایش یافت، اما افت نسبی قیمتهای جهانی محصولات و افزایش هزینههای تولید، بهویژه هزینه خوراک گاز، فشار قابل توجهی بر سودآوری شرکت وارد کرد.
در نتیجه، سود خالص مارون به ۴۰۳ میلیون دلار کاهش یافت و بهای تمامشده نیز از ۹۱۱ میلیون دلار عبور کرد.
سقوط سود پتروشیمی مارون در سال ۱۴۰۲
سال ۱۴۰۲ یکی از ضعیفترین دورههای سودسازی مارون در این بازه ۱۰ ساله بود.
حجم فروش شرکت به یک میلیون و ۶۲۰ هزار تن کاهش یافت و سود خالص به تنها ۱۴۶ میلیون دلار رسید؛ در حالی که میانگین نرخ دلار در این سال به حدود ۳۸ هزار و ۲۵۴ تومان افزایش یافته بود.
در همین سال، وقوع حادثه آتشسوزی و توقف بخشی از فعالیتهای تولیدی نیز بر عملکرد شرکت اثر گذاشت.
افزایش فروش، اما بدون جهش سود
در سال ۱۴۰۳، شرایط تولید و فروش پتروشیمی مارون بهبود پیدا کرد. حجم فروش شرکت به یک میلیون و ۸۶۵ هزار تن رسید و سود خالص نیز تا ۲۷۹ میلیون دلار افزایش یافت.
با این حال، این رشد نتوانست مارون را به سطح سودسازی سالهای ابتدایی این دوره بازگرداند.
رکورد فروش در ۱۴۰۴؛ چرا سود رشد نکرد؟
سال ۱۴۰۴ از یک جهت برای پتروشیمی مارون سالی متفاوت بود. حجم فروش شرکت به حدود ۲ میلیون و ۵۰ هزار تن رسید و رکورد جدیدی در فروش ثبت شد.
اما افزایش فروش به رشد سودآوری منجر نشد و سود خالص شرکت با اندکی کاهش نسبت به سال قبل، به ۲۷۴ میلیون دلار رسید.
این اتفاق در شرایطی رخ داده که میانگین نرخ دلار در سال ۱۴۰۴ به حدود ۸۲ هزار و ۹۸۴ تومان رسیده است.
یکی از عوامل مهم فشار بر سود خالص، افزایش ۹۷ درصدی هزینههای مالی عنوان شده است؛ موضوعی که اهمیت ساختار هزینهای و تأمین مالی شرکت را بیش از گذشته برجسته میکند.
فاصله ۵۰۰ میلیون دلاری با دوران طلایی
مقایسه عملکرد پتروشیمی مارون در سالهای ۱۳۹۴ و ۱۴۰۴، تصویر روشنی از تغییر مسیر سودسازی این شرکت ارائه میدهد.
سود خالص دلاری مارون از ۷۷۲ میلیون دلار در سال ۱۳۹۴ به ۲۷۴ میلیون دلار در سال ۱۴۰۴ رسیده است؛ یعنی حدود ۶۴ درصد کاهش.
این کاهش در شرایطی رخ داده که حجم فروش شرکت از یک میلیون و ۷۷۵ هزار تن به بیش از ۲ میلیون تن افزایش یافته است.
به بیان دیگر، افزایش حجم فروش طی این دوره نتوانسته افت سودآوری دلاری مارون را جبران کند.
پرسشهای جدی درباره هزینهها و پروژههای توسعهای
روند ثبتشده در عملکرد مالی پتروشیمی مارون، این پرسش را مطرح میکند که افزایش هزینهها و منابع صرفشده در شرکت تا چه اندازه توانسته به ایجاد ارزش افزوده و افزایش سودآوری منجر شود.
از سوی دیگر، تداوم فاصله میان حجم بالای فروش و سود خالص دلاری، ضرورت بررسی دقیقتر بهای تمامشده، هزینههای مالی، سرمایهگذاریهای انجامشده و وضعیت پروژههای توسعهای مارون را مطرح میکند.
انتظار میرود مدیران پتروشیمی مارون درباره نحوه هزینهکرد منابع، میزان پیشرفت پروژههای توسعهای و دلایل فاصله گرفتن سودآوری شرکت از دورههای طلایی گذشته، توضیحات شفافتری ارائه کنند.
همچنین با توجه به اهمیت موضوع برای سهامداران، انتظار میرود سرپرست وزارت دفاع با ورود جدیتر به این مسئله، ضمن صیانت از حقوق سهامداران، درباره وضعیت سرمایهگذاریهای انجامشده و پروژههای نیمهتمام مارون پاسخهای روشنی مطالبه کند.








































ارسال دیدگاه