
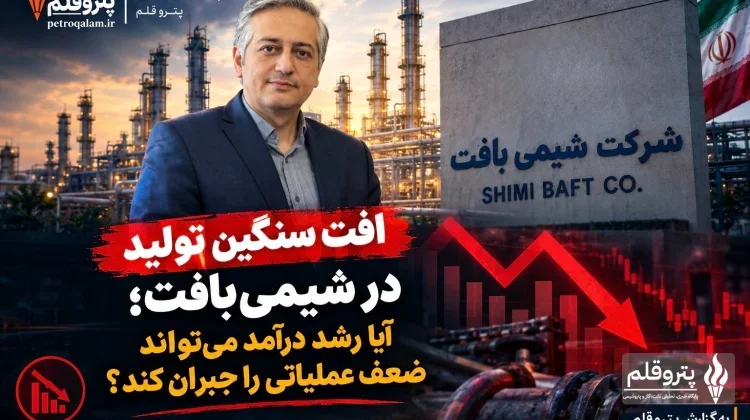
بر اساس عملکرد ثبتشده، تولید شیمیبافت در نیمه نخست سال ۱۴۰۵ با افت ۷۵ درصدی همراه شده و از حدود ۵۶ هزار تن در مدت مشابه سال ۱۴۰۴ به تنها ۱۴ هزار تن رسیده است؛ کاهشی که از منظر عملیاتی، یکی از مهمترین نکات عملکرد این شرکت در دوره مورد بررسی به شمار میرود.
در بخش فروش نیز شرایط چندان متفاوت نیست. میزان فروش شرکت از ۱۷ هزار تن در نیمه نخست ۱۴۰۴ به حدود ۸ هزار تن در نیمه نخست ۱۴۰۵ رسیده که نشاندهنده کاهش ۵۳ درصدی حجم فروش است.

با این حال، نکته قابل تأمل در صورت عملکرد شیمیبافت، رشد درآمد عملیاتی برخلاف افت سنگین تولید و فروش است. درآمد عملیاتی شرکت از حدود ۳ همت به ۳.۵ همت افزایش یافته و رشد حدود ۱۷ درصدی را ثبت کرده است.
این رشد در شرایطی اتفاق افتاده که فروش دلاری شرکت نیز با افت قابل توجهی مواجه شده است. بر اساس ارقام ارائهشده، فروش دلاری شیمیبافت از ۲۷.۹ میلیون دلار به ۶.۲ میلیون دلار کاهش یافته که معادل افت حدود ۷۸ درصدی است.
رشد درآمد؛ پشت پرده افت تولید چیست؟
مقایسه این ارقام، یک پرسش جدی درباره کیفیت این رشد درآمد ایجاد میکند: چگونه درآمد عملیاتی شرکت در شرایطی که تولید ۷۵ درصد و فروش ۵۳ درصد کاهش یافته، ۱۷ درصد افزایش پیدا کرده است؟
پاسخ را باید در ترکیب محصولات، نرخ فروش و تغییرات قیمت محصولات جستوجو کرد. با این حال، افزایش درآمد ریالی بهتنهایی نمیتواند نشانه بهبود عملکرد عملیاتی تلقی شود؛ چراکه در همین دوره، شاخصهای مهمی مانند حجم تولید، مقدار فروش و فروش دلاری با افت قابل توجه مواجه شدهاند.
از این منظر، عملکرد ۶ ماهه شیمیبافت در سال ۱۴۰۵ بیش از آنکه روایت یک رشد عملیاتی باشد، روایت رشد درآمد ریالی در سایه افت شدید حجم فعالیت شرکت است؛ موضوعی که میتواند برای سهامداران و ذینفعان شرکت، نیازمند بررسی دقیقتر دلایل کاهش تولید و فروش باشد.








































ارسال دیدگاه