
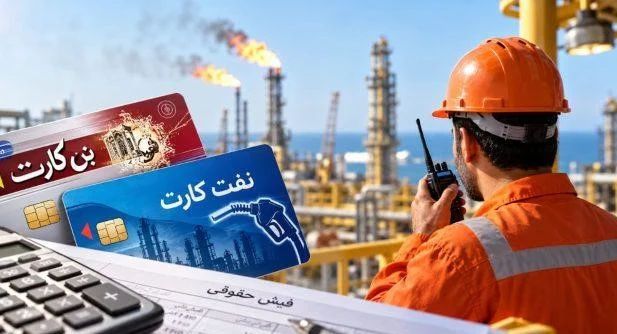
به گزارش پترو قلم، مالیات حقوق در سال ۱۴۰۵ صرفاً بر مبنای حقوق نقدی محاسبه نمیشود و وضعیت برخی مزایای رفاهی و غیرنقدی نیز میتواند در تعیین مالیات نهایی کارکنان مؤثر باشد.
در این میان، نفتکارت، بنکارت، پاداشهای مناسبتی و برخی پرداختهای رفاهی از جمله مواردی هستند که نحوه ثبت و طبقهبندی آنها در فیش حقوقی، در تعیین مشمولیت مالیاتی اهمیت دارد.
سقف معافیت مالیاتی مزایای کارکنان در سال ۱۴۰۵
یکی از پرسشهای مهم کارکنان درباره مزایای غیرنقدی، میزان معافیت مالیاتی این پرداختهاست. بر اساس مقررات و تحلیلهای مطرحشده درباره مالیات حقوق سال ۱۴۰۵، سقف معافیت ماهانه حقوق ۴۰ میلیون تومان اعلام شده و در ارتباط با مزایای غیرنقدی نیز رقم ۸۰ میلیون تومان بهصورت سالانه مورد توجه قرار گرفته است.
با این حال، نمیتوان صرفاً بر اساس مبلغ یک مزیت درباره مشمول یا معاف بودن آن تصمیم گرفت. نوع پرداخت، نحوه درج آن در فیش حقوقی و دستورالعملهای اجرایی سازمان امور مالیاتی نیز در این زمینه اهمیت دارد.
آیا نفتکارت و بنکارت مشمول مالیات میشوند؟
نفتکارت و بنکارت برای بخشی از کارکنان صنعت نفت و نیروهای شرکتهای پیمانکاری، در قالب مزایای رفاهی یا غیرنقدی پرداخت میشوند.
افزایش مبلغ این مزایا این سؤال را ایجاد کرده است که آیا تمام مبلغ پرداختی مشمول مالیات خواهد شد یا بخشی از آن از معافیت مالیاتی استفاده میکند.
در صورتی که مزایای مشمول مالیات از سقف قانونی معافیت عبور کند، مبلغ مازاد میتواند در محاسبات مالیاتی لحاظ شود. بنابراین افزایش مبلغ نفتکارت یا بنکارت الزاماً به معنای افزایش مشابه در دریافتی خالص کارکنان نیست.
مالیات مبلغ مازاد نفتکارت چگونه محاسبه میشود؟
نحوه محاسبه مالیات برای مبلغ مازاد مزایا به شرایط درآمدی هر فرد بستگی دارد. در صورتی که پرداخت موردنظر در گروه درآمدهای مشمول مالیات قرار گیرد، ممکن است همراه با سایر درآمدهای مشمول حقوق فرد در محاسبات مالیاتی لحاظ شود.
به همین دلیل، نمیتوان یک رقم ثابت یا نرخ واحد را برای مالیات نفتکارت و بنکارت تمام کارکنان صنعت نفت اعلام کرد.
مجموع حقوق و مزایای مشمول مالیات، میزان معافیت استفادهشده و نوع پرداخت از جمله عواملی هستند که میتوانند رقم نهایی مالیات را تغییر دهند.
پاداش مناسبتی و مزایای رفاهی کارکنان نفت
علاوه بر نفتکارت و بنکارت، کارکنان صنعت نفت ممکن است در طول سال پرداختهایی با عناوینی مانند پاداش مناسبتی، کمکهزینه رفاهی و پرداختهای فرهنگی دریافت کنند.
نحوه برخورد مالیاتی با این مبالغ به ماهیت و عنوان قانونی هر پرداخت بستگی دارد. بنابراین نمیتوان همه پاداشها و مزایای رفاهی را بدون بررسی شرایط، مشمول یا معاف از مالیات دانست.
در محاسبه مالیات نیز صرفاً مبلغ یک مرحله پرداخت ملاک نیست و مجموع دریافتیهای مشمول مالیات و نحوه ثبت آنها در سیستم حقوق و دستمزد اهمیت دارد.
آیا افزایش بنکارت باعث کاهش دریافتی کارکنان میشود؟
افزایش مبلغ بنکارت یا نفتکارت بهتنهایی به معنای کاهش حقوق خالص کارکنان نیست. اما اگر بخشی از این مزایا طبق مقررات در زمره درآمدهای مشمول مالیات قرار بگیرد، مالیات مربوط به مبلغ مشمول میتواند میزان کسورات حقوق را افزایش دهد.
در نتیجه باید بین ارزش اسمی مزایا و مبلغ خالص دریافتی پس از کسر مالیات و سایر کسورات تفاوت قائل شد.
این موضوع در نیمه دوم سال، همزمان با افزایش احتمالی مجموع پرداختهای رفاهی و مناسبتی، اهمیت بیشتری پیدا میکند.
وضعیت مالیات مزایای نیروهای ارکان ثالث نفت
موضوع مالیات مزایای غیرنقدی برای نیروهای ارکان ثالث صنعت نفت نیز اهمیت دارد. دریافتی این گروه ممکن است علاوه بر حقوق پایه، شامل بن، مزایای رفاهی، پاداش و سایر پرداختها باشد.
چنانچه بخشی از این پرداختها در چارچوب مقررات، درآمد مشمول مالیات محسوب شود، اثر آن میتواند در فیش حقوقی و مبلغ دریافتی نهایی کارکنان دیده شود.
با این حال، تعیین مالیات دقیق هر نوع مزیت نیازمند بررسی عنوان پرداخت، نحوه ثبت در فیش حقوقی، مقررات مالیاتی و دستورالعملهای اجرایی مربوطه است.
کارکنان نفت هنگام بررسی فیش حقوقی به چه مواردی توجه کنند؟
کارکنان صنعت نفت و نیروهای ارکان ثالث برای بررسی کسورات حقوق در نیمه دوم سال ۱۴۰۵ بهتر است علاوه بر رقم نهایی دریافتی، جزئیات مزایا و مالیات کسرشده را نیز بررسی کنند.
| مورد قابل بررسی | اهمیت در محاسبه حقوق |
|---|---|
| حقوق و مزایای نقدی | در تعیین مجموع درآمد مشمول مالیات مؤثر است |
| نفتکارت | نحوه ثبت و طبقهبندی آن در تعیین وضعیت مالیاتی اهمیت دارد |
| بنکارت | ممکن است بر اساس مقررات مربوط به مزایای غیرنقدی بررسی شود |
| پاداش مناسبتی | مشمولیت آن به نوع و عنوان پرداخت بستگی دارد |
| مزایای رفاهی | نحوه ثبت و مقررات مربوط به آن تعیینکننده است |
| سقف معافیت | عبور از سقف قانونی میتواند بر مالیات اثر بگذارد |
| مالیات کسرشده | باید با جزئیات فیش حقوقی تطبیق داده شود |
در نهایت، مالیات نفتکارت و بنکارت یک رقم ثابت برای تمام کارکنان صنعت نفت نیست و رقم نهایی میتواند بر اساس مجموع درآمدها، نوع مزایا و نحوه اعمال مقررات مالیاتی برای هر فرد متفاوت باشد.



































ارسال دیدگاه