
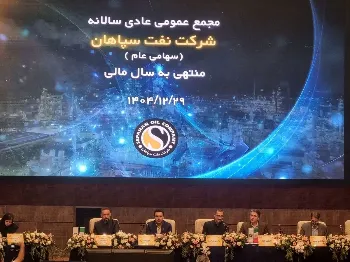
بررسی عملکرد مالی و عملیاتی نفت سپاهان نشان میدهد این شرکت در سال مالی گذشته، با وجود افزایش هزینههای تولید، رشد قیمت مواد اولیه و اجرای پروژههای گسترده تعمیراتی، توانسته است روند تولید خود را حفظ کند و همزمان شاخصهای مالی خود را به شکل محسوسی بهبود دهد.
رشد ۲۰۸ درصدی فروش و جهش سود خالص نفت سپاهان
بر اساس اطلاعات ارائهشده در مجمع، میزان فروش نفت سپاهان در سال مالی ۱۴۰۴ به حدود ۳۸.۶ هزار میلیارد تومان رسید. این رقم در مقایسه با سال قبل، رشد ۲۰۸ درصدی را نشان میدهد.
سود خالص شرکت نیز از حدود ۵.۳ همت در سال ۱۴۰۳ به نزدیک ۱۷ همت در سال ۱۴۰۴ افزایش پیدا کرد. سود عملیاتی «شسپا» نیز با رشد ۲۷۷ درصدی به حدود ۱۸.۷ همت رسید.
در همین دوره، سود هر سهم نفت سپاهان از ۹۵۶ ریال به ۳ هزار و ۳۸ ریال افزایش یافت.
عملکرد شرکت در سال ۱۴۰۵ نیز طبق گزارش ارائهشده در مجمع، روند مثبتی داشته و سود سهماهه نخست سال جاری به حدود ۴.۳ همت رسیده است. فروش تناژی شرکت نیز در این مدت نسبت به دوره مشابه سال قبل ۸۱ درصد افزایش داشته است.
مهمترین شاخصهای عملکرد «شسپا» در سال مالی ۱۴۰۴
| شاخص | عملکرد گزارششده |
|---|---|
| فروش سال مالی ۱۴۰۴ | حدود ۳۸.۶ هزار میلیارد تومان |
| رشد فروش | ۲۰۸ درصد |
| سود خالص | حدود ۱۷ همت |
| سود خالص سال ۱۴۰۳ | حدود ۵.۳ همت |
| سود عملیاتی | حدود ۱۸.۷ همت |
| رشد سود عملیاتی | ۲۷۷ درصد |
| سود هر سهم | ۳,۰۳۸ ریال |
| سود هر سهم سال قبل | ۹۵۶ ریال |
| سود نقدی مصوب مجمع | ۲,۰۰۰ ریال به ازای هر سهم |
| تولید سال ۱۴۰۴ | حدود ۶۵۰ هزار تن |
| رشد فروش تناژی در سهماهه نخست ۱۴۰۵ | ۸۱ درصد |
تداوم تولید نفت سپاهان در شرایط دشوار عملیاتی
مدیریت نفت سپاهان در مجمع بر تداوم تولید شرکت در سال گذشته تأکید کرد. افزایش هزینه مواد اولیه، اجرای پروژههای تعمیراتی و انجام مجموعهای از اقدامات اصلاحی، بخشی از چالشهای عملیاتی شرکت در این دوره بود.
با توجه به انباشت برخی فعالیتهای اساسی در سالهای گذشته، پروژههای تعمیراتی و اصلاحی گستردهای در بخشهای مختلف مجموعه به اجرا درآمد؛ با این حال، جریان تولید متوقف نشد.
میزان تولید نفت سپاهان در سال مالی ۱۴۰۴ به حدود ۶۵۰ هزار تن رسید و محصولات شرکت مطابق برنامه وارد بازار شد.
تقویت زیرساختهای انرژی و کاهش ریسک تولید
یکی از محورهای مهم برنامههای نفت سپاهان، تقویت زیرساختهایی است که ارتباط مستقیمی با استمرار تولید دارند.
در همین راستا، پست برق ۶۳ کیلوولت پالایشگاه تکمیل و وارد مدار شده و ایستگاه گاز پالایشگاه نیز به صورت مستقل درآمده است.
افزایش زمینهای تحت اختیار شرکت نیز در برنامه توسعه قرار گرفته و با اضافه شدن ۵۰ هکتار زمین جدید، ظرفیت مجموعه برای اجرای طرحهای آتی افزایش یافته است.
از سوی دیگر، نفت سپاهان برای تقویت زیرساخت تأمین آب، ۲ درصد از سهام پروژه انتقال آب خلیج فارس به اصفهان را خریداری کرده است.
توسعه سبد محصولات با تمرکز بر ارزش افزوده
نفت سپاهان در کنار توسعه زیرساختهای تولید، برنامههایی را برای ارتقای محصولات و کاهش هزینههای مرتبط با بستهبندی دنبال کرده است.
بر اساس گزارش ارائهشده در مجمع، طراحی و بستهبندی محصولات شرکت بازنگری و یکسانسازی شده و بستهبندی جدید با هدف کاهش هزینه و ارتقای استانداردها در حال ورود به بازار است.
همچنین تولید نخستین ادتیو داخلی کشور پس از دستهبندی ادتیوهای وارداتی، یکی دیگر از اقدامات انجامشده در این حوزه عنوان شد؛ اقدامی که میتواند زمینه کاهش وابستگی به محصولات وارداتی را فراهم کند.
پیشرفت پروژههای HDT و TDAE
پروژههای توسعهای نفت سپاهان نیز در سال مالی گذشته وارد مراحل اجرایی شدهاند.
پروژه HDT با تأمین تجهیزات خارجی، به حدود ۴۰ درصد پیشرفت فیزیکی رسیده است. پروژه TDAE نیز در همین دوره حدود ۳۸ درصد پیشرفت داشته است.
اجرای این طرحها در صورت تکمیل مطابق برنامه میتواند ظرفیت تولید محصولات جدید و تخصصیتر را در سبد نفت سپاهان افزایش دهد.
برنامه نفت سپاهان برای توسعه نیروگاه و اسکله صادراتی
مدیریت شرکت در مجمع از توسعه دو نیروگاه به عنوان یکی از برنامههای پیشرو خبر داد.
تقویت ظرفیت تولید انرژی در کنار کاهش وابستگی به منابع بیرونی، از محورهای این برنامه است. همچنین توسعه اسکله صادراتی بندرعباس در دستور کار قرار گرفته تا زیرساختهای مرتبط با صادرات محصولات شرکت تقویت شود.
این پروژهها در کنار توسعه محصولات، بخشی از برنامه نفت سپاهان برای افزایش ظرفیت عملیاتی و تقویت حضور خود در بازارهای صادراتی محسوب میشوند.
افزایش ارزش بازار و تقویت عملکرد صادراتی
طبق گزارش ارائهشده در مجمع، ارزش بازار نفت سپاهان از حدود ۳۱۱ هزار میلیارد ریال به ۸۸۴ هزار میلیارد ریال افزایش یافته است.
شرکت همچنین در سال گذشته عنوان صادرکننده ممتاز را کسب کرده و تأییدیه نهایی مربوط به ۵۲ میلیون دلار مطالبات از شرکت ملی نفت را دریافت کرده است.
این اقدامات در کنار رشد فروش و سودآوری، بخش دیگری از عملکرد مالی و تجاری نفت سپاهان در سال مالی ۱۴۰۴ را تشکیل میدهد.
نفت سپاهان در مسیر توسعه ظرفیت و بازارهای صادراتی
مجموع عملکرد ثبتشده در سال مالی ۱۴۰۴ نشان میدهد نفت سپاهان علاوه بر حفظ تولید، روی افزایش سودآوری، توسعه زیرساختهای انرژی، تکمیل پروژههای جدید و تقویت بازارهای صادراتی تمرکز کرده است.
رشد ۲۰۸ درصدی فروش، افزایش سود خالص از ۵.۳ همت به حدود ۱۷ همت، رشد سود عملیاتی، تولید حدود ۶۵۰ هزار تن محصول و پیشرفت پروژههای HDT و TDAE، از مهمترین ارقام مطرحشده درباره عملکرد شرکت در مجمع سالانه بود.
در بخش توسعه نیز افزایش ظرفیت انرژی، توسعه اسکله صادراتی، تأمین پایدار آب و توسعه محصولات با ارزش افزوده بالاتر، محور برنامههای نفت سپاهان را تشکیل میدهد.
با توجه به این برنامهها، اجرای پروژههای توسعهای، مدیریت هزینههای تولید و حفظ زیرساختهای پایدار انرژی و آب از عوامل مهم در ادامه عملکرد عملیاتی شرکت در دورههای آینده خواهد بود.



































ارسال دیدگاه