
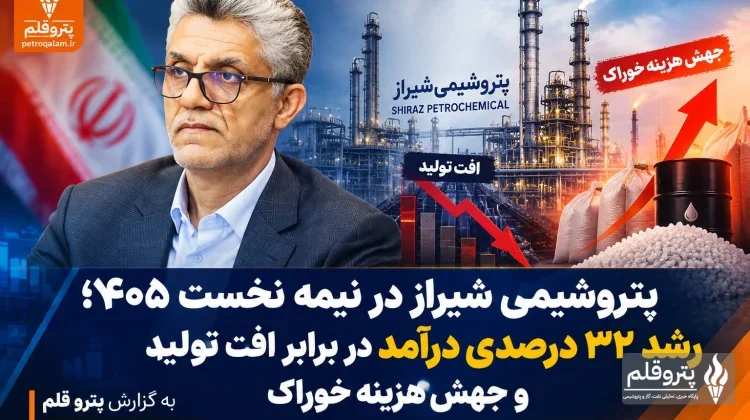
بررسی دادههای عملکردی شرکت نشان میدهد رشد درآمد «شیراز» بیشتر از مسیر افزایش نرخ فروش محصولات، بهویژه اوره صادراتی شکل گرفته و نه از افزایش حجم تولید و فروش.
درآمد پتروشیمی شیراز به ۲۳.۸۴ همت رسید
پتروشیمی شیراز در ششماهه منتهی به شهریور ۱۴۰۵ موفق به ثبت ۲۳۸,۳۷۰ میلیارد ریال درآمد فروش شده است؛ رقمی که نسبت به فروش ۱۸۰,۹۷۰ میلیارد ریالی دوره مشابه سال گذشته، حدود ۳۱.۷ درصد افزایش نشان میدهد.

در شهریور نیز فروش ماهانه شرکت به ۵۰,۷۷۵ میلیارد ریال، معادل حدود ۵.۰۸ همت، رسید.
با وجود رشد درآمد، بررسی شاخصهای عملیاتی نشان میدهد حجم فعالیت شرکت کاهش داشته است. تولید ششماهه به حدود ۱.۲۲ میلیون تن رسیده و مقدار فروش نیز با افت حدود ۴۰ درصدی، در محدوده ۴۴۱,۷۴۶ تن قرار گرفته است.
بنابراین بخش مهمی از رشد درآمد را باید در افزایش ارزش فروش محصولات جستوجو کرد، نه افزایش تناژ تولید و فروش.
اوره صادراتی؛ یکی از محرکهای اصلی رشد درآمد شیراز
در میان محصولات پتروشیمی شیراز، اوره صادراتی نقش مهمی در رشد درآمد داشته است.
درآمد حاصل از فروش اوره صادراتی فله در ششماهه نخست سال به حدود ۸.۷۶ همت رسیده و میانگین نرخ فروش این محصول نیز نسبت به دوره مشابه سال گذشته حدود ۱۰۶ درصد افزایش داشته است.
این افزایش نرخ در شرایطی اتفاق افتاده که مقدار فروش شرکت رشد متناسبی نداشته است. به همین دلیل، رشد قیمت فروش توانسته بخشی از اثر کاهش حجم عملیات را جبران کند.
در واقع، در نیمه نخست سال، قیمت فروش بهجای افزایش تناژ، سهم مهمتری در رشد درآمد پتروشیمی شیراز داشته است.
اوره کشاورزی همچنان در مرکز درآمدزایی «شیراز»
اوره کشاورزی نیز یکی دیگر از محصولات مهم در سبد درآمدی پتروشیمی شیراز بوده است.
در ششماهه نخست سال، درآمد حاصل از فروش اوره کشاورزی به حدود ۸.۸۵ همت رسیده است؛ رقمی که نشان میدهد بازار داخلی همچنان سهم قابلتوجهی در ساختار فروش شرکت دارد.
به این ترتیب، بخش عمده درآمد شیراز همچنان به محصولات اورهای وابسته است و تغییرات قیمت و مقدار فروش این محصولات میتواند تأثیر مستقیمی بر عملکرد مالی شرکت داشته باشد.
افت تولید و فروش در شهریور تشدید شد
عملکرد شهریورماه نشانههایی از افزایش فشار عملیاتی بر شرکت دارد.
پتروشیمی شیراز در این ماه حدود ۱۹۶,۳۰۳ تن تولید و ۱۰۰,۴۵۷ تن فروش ثبت کرده و درآمد ماهانه آن به حدود ۵.۰۸ همت رسیده است.
مقایسه با مرداد نشان میدهد تولید حدود ۲۰ درصد و مقدار فروش نزدیک به ۲۸ درصد کاهش یافته است.
در مقایسه سالانه نیز تولید شهریور حدود ۳۵.۶ درصد و مقدار فروش نزدیک به ۵۹.۷ درصد کاهش داشته است.
با این حال، ارزش فروش شرکت همچنان در سطح قابلتوجهی قرار گرفته که بار دیگر نقش نرخ فروش محصولات را در درآمدزایی «شیراز» برجسته میکند.
کاهش صادرات در شهریور؛ افزایش سهم بازار داخلی
یکی از تغییرات مهم در ترکیب فروش شهریور، کاهش قابلتوجه صادرات بوده است.
مقدار فروش صادراتی از حدود ۸۶,۷۸۶ تن در مرداد به ۲۹,۹۰۸ تن در شهریور کاهش یافته که افتی حدود ۶۵.۵ درصدی را نشان میدهد.
در مقابل، فروش داخلی به حدود ۷۰,۵۴۹ تن رسیده است.
از نظر ارزش نیز فروش داخلی شهریور حدود ۳.۴۸ همت و فروش صادراتی حدود ۱.۵۹ همت بوده است.
این تغییر نشان میدهد در آخرین ماه نیمه نخست سال، سهم بازار داخلی از فروش «شیراز» افزایش یافته و در مقابل، صادرات با کاهش محسوسی مواجه شده است.
اوره بیش از ۹۰ درصد درآمد شهریور را ساخت
بررسی ترکیب محصولات فروشرفته در شهریور نشان میدهد اوره همچنان اصلیترین محصول درآمدساز پتروشیمی شیراز است.
مجموع فروش انواع اوره در این ماه حدود ۸۹,۷۷۳ تن بوده که نزدیک به ۸۹ درصد مقدار فروش شرکت را تشکیل میدهد.
از نظر ارزش نیز درآمد انواع اوره به حدود ۴.۶۴ همت رسیده و بیش از ۹۱ درصد درآمد ماهانه شرکت را به خود اختصاص داده است.
در این میان:
- اوره کشاورزی داخلی: حدود ۲.۴۵ همت
- اوره صادراتی فله: حدود ۱.۴۱ همت
- اوره صنعتی: حدود ۰.۵۹ همت
- متانول: حدود ۰.۳۶ همت
درآمد ایجاد کردهاند.
این ترکیب نشان میدهد حتی با وجود افت صادرات، اوره همچنان ستون اصلی درآمدزایی پتروشیمی شیراز محسوب میشود.
جهش هزینه گاز خوراک؛ فشار مهم بر عملکرد شیراز
در کنار رشد درآمد، افزایش هزینه خوراک یکی از مهمترین نکات عملکرد پتروشیمی شیراز در نیمه نخست سال است.
شرکت در شهریور حدود ۶۶.۸ میلیون مترمکعب گاز شیرین به عنوان خوراک مصرف کرده است. این میزان نسبت به مرداد و شهریور سال گذشته کاهش داشته، اما افزایش نرخ خوراک باعث شده هزینه گاز به شکل محسوسی افزایش پیدا کند.
نرخ گاز خوراک از حدود ۱۰.۶ هزار تومان در دوره مشابه به حدود ۳۲.۲ هزار تومان برای هر مترمکعب رسیده است.
بر این اساس، هزینه گاز خوراک شهریور از حدود ۷۹۷ میلیارد تومان در سال گذشته به حدود ۲.۱۵ همت رسیده؛ یعنی حدود ۱۷۰ درصد افزایش.
بنابراین کاهش مصرف گاز نتوانسته اثر رشد شدید نرخ خوراک را خنثی کند.
گاز مصرفی کمتر شد، اما ارزش خوراک بالا رفت
این فشار در مقیاس ششماهه نیز مشاهده میشود.
حجم گاز خوراک مصرفی پتروشیمی شیراز از حدود ۴۲۲.۸ میلیون مترمکعب به ۳۸۸.۷ میلیون مترمکعب کاهش یافته است؛ یعنی مصرف حدود ۸ درصد کمتر شده است.
با این حال، ارزش خوراک مصرفشده از حدود ۴.۵۱ همت به حدود ۱۱.۳۵ همت رسیده است.
به این ترتیب، در شرایطی که حجم مصرف گاز کاهش یافته، هزینه تأمین خوراک بیش از ۱۵۰ درصد افزایش پیدا کرده است؛ موضوعی که میتواند حاشیه سود شرکت را تحت تأثیر قرار دهد.
رشد درآمد ریالی در مقابل افت ارزآوری
یکی دیگر از نکات قابل توجه در عملکرد ششماهه شیراز، فاصله میان رشد درآمد ریالی و عملکرد ارزی شرکت است.
درآمد فروش شرکت حدود ۳۱.۷ درصد افزایش یافته، اما منابع ارزی با کاهش حدود ۳۳.۴ درصدی مواجه شده است.
منابع ارزی ششماهه حدود ۸۵.۰۷ میلیون دلار بوده، در حالی که این رقم در دوره مشابه سال قبل حدود ۱۲۷.۶۷ میلیون دلار گزارش شده است.
در شهریور نیز منابع ارزی به حدود ۸.۸۵ میلیون دلار رسیده که نسبت به مرداد و شهریور سال قبل کاهش قابلتوجهی نشان میدهد.
افت ارزآوری در کنار کاهش حجم صادرات شهریور، یکی از مهمترین تغییرات عملکردی شرکت در پایان نیمه نخست سال محسوب میشود.
تراز ارزی شیراز همچنان مثبت است
با وجود کاهش منابع ارزی، تراز منابع و مصارف ارزی شرکت در ششماهه نخست همچنان مثبت بوده است.
بر اساس ارقام مورد بررسی، منابع ارزی «شیراز» حدود ۸۵.۰۷ میلیون دلار و مصارف ارزی حدود ۷۷.۸۴ میلیون دلار بوده است.
در نتیجه، اختلاف منابع و مصارف حدود ۷.۲۳ میلیون دلار مثبت گزارش میشود.
با این حال، برای تحلیل دقیقتر کیفیت این تراز، جزئیات ترکیب مصارف ارزی نیز اهمیت دارد.
مطالبات اوره تکلیفی؛ متغیری مهم در تحلیل درآمد
در کنار عملکرد فروش، موضوع مطالبات مرتبط با اوره تکلیفی نیز در بررسی وضعیت مالی پتروشیمی شیراز اهمیت دارد.
بر اساس اطلاعات مورد اشاره در گزارش، مابهالتفاوت نرخ اوره تکلیفی و نرخهای علیالحساب ثبتشده در دفاتر طی ششماهه نخست حدود ۶۰.۱ همت بوده است.
از این منظر، تنها میزان درآمد شناساییشده برای ارزیابی عملکرد شرکت کافی نیست و نحوه تسویه مطالبات و تبدیل این ارقام به جریان نقد نیز باید مورد توجه قرار گیرد.
جمعبندی عملکرد پتروشیمی شیراز در نیمه نخست ۱۴۰۵
عملکرد ششماهه پتروشیمی شیراز مجموعهای از روندهای متفاوت را نشان میدهد.
از یک طرف، درآمد شرکت با رشد حدود ۳۱.۷ درصدی به ۲۳.۸۴ همت رسیده است؛ اما از طرف دیگر، تولید حدود ۲۴ درصد و مقدار فروش حدود ۴۰ درصد کاهش یافته است.
در بخش صادرات نیز منابع ارزی حدود ۳۳.۴ درصد افت داشته، در حالی که هزینه گاز خوراک بیش از ۱۵۰ درصد افزایش یافته است.
در چنین شرایطی، افزایش نرخ فروش محصولات، بهویژه اوره صادراتی، نقش مهمی در حفظ رشد درآمد شرکت داشته است.
بنابراین تصویر عملکرد «شیراز» در نیمه نخست سال را میتوان حاصل همزمان سه عامل دانست: رشد نرخ فروش، کاهش حجم عملیات و افزایش هزینه خوراک.
این ترکیب نشان میدهد برای ارزیابی کیفیت رشد درآمد پتروشیمی شیراز، توجه همزمان به تناژ تولید و فروش، نرخ محصولات، هزینه خوراک، صادرات و حاشیه سود ضروری است.








































ارسال دیدگاه