
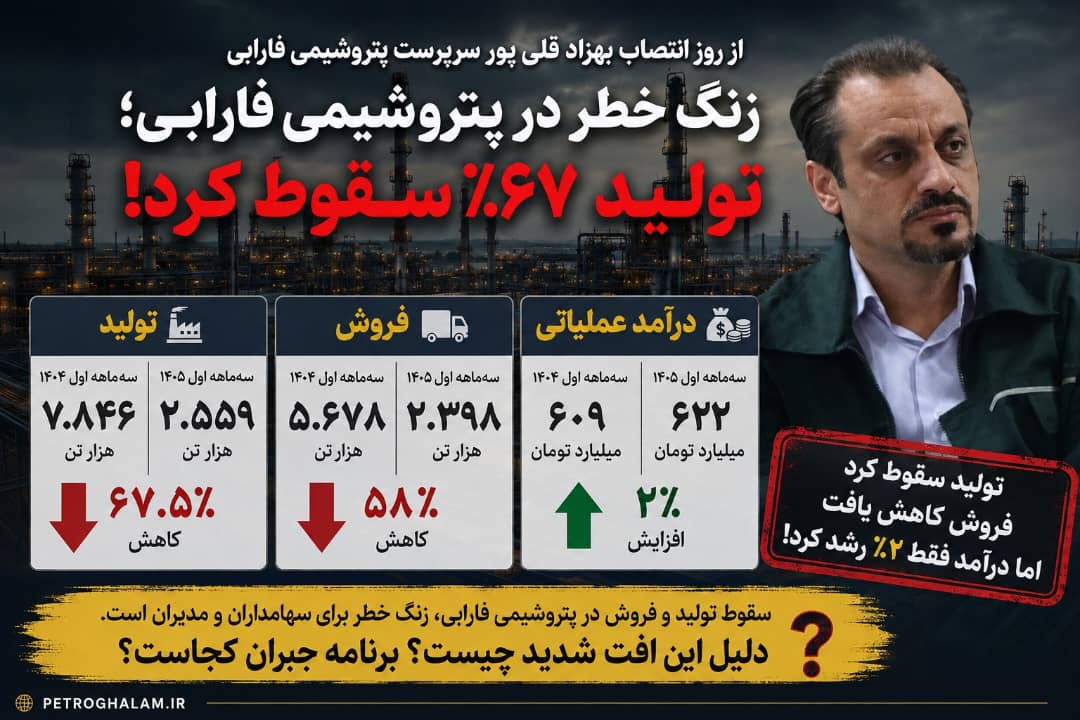
بر اساس آمار عملکرد سهماهه نخست، میزان تولید پتروشیمی فارابی از ۷ هزار و ۸۴۶ تن در سال ۱۴۰۴ به تنها ۲ هزار و ۵۵۹ تن در سال ۱۴۰۵ رسیده است؛ یعنی شرکت در این بازه زمانی بیش از دو سوم تولید خود را از دست داده است.
این افت سنگین تولید در شرایطی رخ داده که کاهش تولید به همینجا ختم نشده و در بخش فروش نیز نشانههای مشابهی دیده میشود. مجموع فروش شرکت از ۵ هزار و ۶۷۸ تن در سهماهه نخست ۱۴۰۴ به ۲ هزار و ۳۹۸ تن در سهماهه نخست ۱۴۰۵ کاهش یافته که بیانگر افت حدود ۵۸ درصدی فروش است.

تولید ۶۷ درصد کمتر، فروش ۵۸ درصد پایینتر
اعداد عملکردی پتروشیمی فارابی یک تناقض قابل تأمل را نشان میدهد؛ از یک سو حجم تولید و فروش بهشدت کاهش یافته و از سوی دیگر درآمد عملیاتی شرکت نهتنها کاهش پیدا نکرده، بلکه اندکی افزایش یافته است.
درآمد عملیاتی پتروشیمی فارابی از ۶۰۹ میلیارد تومان در سهماهه نخست ۱۴۰۴ به ۶۲۲ میلیارد تومان در مدت مشابه سال ۱۴۰۵ رسیده که معادل حدود ۲ درصد رشد است.
این رشد محدود درآمد در برابر سقوط ۵۸ درصدی حجم فروش، نشان میدهد افزایش ارزش فروش محصولات نقش تعیینکنندهای در حفظ درآمد عملیاتی شرکت داشته است. به بیان سادهتر، فارابی با فروش بسیار کمتر، تقریباً همان میزان درآمد سال گذشته را ثبت کرده است.
اما سؤال مهم اینجاست که آیا میتوان رشد درآمد ناشی از افزایش قیمت فروش را نشانه بهبود عملکرد دانست، در حالی که موتور اصلی عملیات یعنی تولید و حجم فروش با افتی کمسابقه مواجه شده است؟
سؤالهای جدی درباره عملکرد پتروشیمی فارابی
افت ۶۷.۵ درصدی تولید در سهماهه نخست ۱۴۰۵، آن هم در شرکتی که استمرار تولید و بهرهبرداری از ظرفیتهای عملیاتی برای حفظ بازار و درآمد آن اهمیت اساسی دارد، نیازمند توضیح شفاف مدیریت است.
اکنون چند سؤال جدی پیش روی سهامداران و مدیران پتروشیمی فارابی قرار دارد:
علت سقوط ۶۷.۵ درصدی تولید چیست؟
چرا حجم فروش شرکت ۵۸ درصد کاهش یافته است؟
آیا مشکل از تأمین خوراک، محدودیتهای عملیاتی، تعمیرات، توقف واحدها یا عوامل دیگری بوده است؟
و مهمتر از همه، برنامه مدیریت برای جبران این افت سنگین در ماههای آینده چیست؟
این پرسشها زمانی اهمیت بیشتری پیدا میکند که بدانیم بهزاد قلیپور از اواخر خردادماه ۱۴۰۵ سرپرستی پتروشیمی فارابی را بر عهده گرفته است. البته برای نسبت دادن افت عملکرد سهماهه به مدیریت جدید، باید سهم عوامل پیشین و محدودیتهای عملیاتی نیز بهصورت دقیق مشخص شود؛ اما همزمانی این تغییر مدیریتی با انتشار چنین ارقامی، ضرورت ارائه گزارش شفاف درباره وضعیت تولید و برنامه احیای ظرفیت شرکت را دوچندان میکند.
درآمد بالا رفت؛ اما تولید کجاست؟
آنچه در صورتهای عملکردی پتروشیمی فارابی بیش از هر چیز جلب توجه میکند، فاصله میان درآمد و حجم عملیات است.
شرکت در سهماهه نخست ۱۴۰۵ با تولید ۲ هزار و ۵۵۹ تن و فروش ۲ هزار و ۳۹۸ تن، درآمد عملیاتی ۶۲۲ میلیارد تومانی ثبت کرده است؛ در حالی که سال گذشته با تولید و فروش بهمراتب بالاتر، درآمد عملیاتی ۶۰۹ میلیارد تومانی داشته است.
این وضعیت نشان میدهد رشد درآمد، بهتنهایی نمیتواند تصویری کامل از عملکرد شرکت ارائه کند. برای ارزیابی واقعی عملکرد پتروشیمی فارابی باید همزمان حجم تولید، مقدار فروش، نرخ فروش، ظرفیت عملیاتی و میزان بهرهبرداری از واحدها بررسی شود.
زنگ خطر برای فارابی
اکنون مسئله اصلی برای پتروشیمی فارابی تنها میزان درآمد ثبتشده نیست؛ بلکه این است که چرا حجم تولید شرکت در سهماهه نخست سال ۱۴۰۵ تا این اندازه کاهش یافته است؟
اگر این روند موقتی باشد، مدیریت باید دلایل توقف یا کاهش تولید و زمان بازگشت شرکت به ظرفیت عادی را اعلام کند. اما اگر کاهش تولید ادامهدار باشد، افت شدید حجم عملیات میتواند در ماههای آینده فشار بیشتری بر وضعیت فروش و عملکرد مالی شرکت وارد کند.








































ارسال دیدگاه