
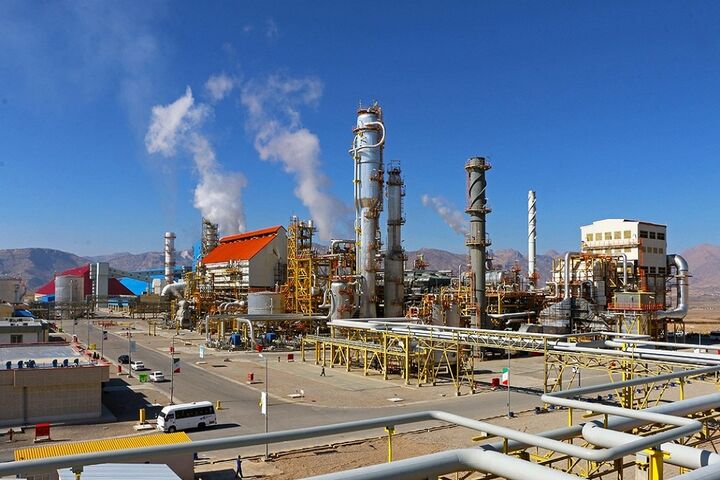
به گزارش پتروقلم، بررسی صورتهای مالی سال ۱۴۰۴ پتروشیمی گچساران نشان میدهد درآمد عملیاتی شرکت به حدود ۱۸۵ هزار میلیارد ریال رسیده است؛ رقمی که نسبت به سال گذشته افزایش قابل توجهی را نشان میدهد.
با این حال، رشد درآمد به همان اندازه به بهبود سودآوری منجر نشده است. افزایش بهای تمامشده محصولات بخش قابل توجهی از رشد فروش را خنثی کرده و در نهایت سود ناخالص شرکت همچنان در سطح محدودی قرار گرفته است.

این وضعیت نشان میدهد افزایش حجم یا ارزش فروش، بدون مدیریت هزینههای تولید و بهبود حاشیه سود، الزاماً به معنای عبور یک شرکت از بحران مالی نیست.
هزینه مالی ۶۲ هزار میلیارد ریالی
یکی از مهمترین نقاط قابل توجه در صورتهای مالی پتروشیمی گچساران، حجم بالای هزینههای مالی است.
بر اساس گزارش مالی شرکت، هزینههای مالی در سال ۱۴۰۴ به بیش از ۶۲ هزار میلیارد ریال رسیده است. این رقم فاصله قابل توجهی با سود ناخالص شرکت دارد و فشار زیادی بر نتیجه نهایی عملکرد مالی وارد کرده است.
به بیان دیگر، بخشی از دستاورد حاصل از افزایش درآمد عملیاتی تحت تأثیر هزینههای تأمین مالی و بدهیهای شرکت قرار گرفته است. بنابراین، کاهش هزینههای مالی و اصلاح ساختار بدهی میتواند یکی از پیششرطهای مهم برای دستیابی به سودآوری پایدار باشد.
زیان انباشته پتروشیمی گچساران از ۱۵۲ هزار میلیارد ریال عبور کرد
مهمترین چالش پتروشیمی گچساران همچنان در بخش حقوق صاحبان سهام و زیان انباشته دیده میشود.
زیان انباشته شرکت در پایان سال مالی ۱۴۰۴ به حدود ۱۵۲ هزار و ۳۰۰ میلیارد ریال رسیده است. این میزان زیان، بیش از ۱۴ برابر سرمایه ثبتشده شرکت است و همین مسئله موجب ادامه شمول پتروشیمی گچساران در ماده ۱۴۱ قانون تجارت شده است.
ماده ۱۴۱ زمانی اهمیت پیدا میکند که زیانهای واردشده به شرکت بخش قابل توجهی از سرمایه ثبتشده را از بین برده باشد. در چنین شرایطی، تصمیمگیری درباره اصلاح ساختار مالی و سرمایه شرکت اهمیت ویژهای پیدا میکند.
حقوق صاحبان سهام همچنان منفی است
در کنار زیان انباشته، وضعیت ترازنامه نیز از فشار مالی قابل توجه بر پتروشیمی گچساران حکایت دارد.
در پایان سال مالی ۱۴۰۴، مجموع بدهیهای شرکت از داراییهای آن بیشتر بوده و در نتیجه حقوق صاحبان سهام به حدود منفی ۱۴۲ هزار میلیارد ریال رسیده است.
منفی بودن حقوق صاحبان سهام نشان میدهد رشد درآمد عملیاتی هنوز نتوانسته آثار زیانهای انباشته و بدهیهای شرکت را جبران کند و برای بهبود وضعیت، اقدامات اساسیتری در حوزه سرمایه، بدهی و سودآوری مورد نیاز است.
گزارش حسابرس چه نکاتی را نشان میدهد؟
صورتهای مالی سال ۱۴۰۴ پتروشیمی گچساران با اظهارنظر مقبول حسابرس همراه شده است؛ با این حال، حسابرس در گزارش خود چند موضوع را بهعنوان بندهای تأکیدی مورد توجه قرار داده است.
از جمله این موارد میتوان به موضوع میزان مصرف اتان و ضایعات غیرعادی تولید، مطالبات مالیاتی و همچنین پرونده حقوقی میان پتروشیمی گچساران و پتروشیمی مروارید اشاره کرد.
اگرچه این موارد موجب تغییر نوع اظهارنظر حسابرس نشدهاند، اما میتوانند در ارزیابی ریسکهای مالی و عملیاتی شرکت مورد توجه قرار گیرند.
آیا افزایش فروش میتواند پتروشیمی گچساران را از بحران خارج کند؟
عملکرد سال ۱۴۰۴ پتروشیمی گچساران نشان میدهد شرکت از نظر درآمد عملیاتی نسبت به سال قبل حرکت مثبتی داشته است، اما این رشد هنوز به یک تحول مالی پایدار تبدیل نشده است.
وجود ۱۵۲.۳ هزار میلیارد ریال زیان انباشته، حقوق صاحبان سهام منفی، بیش از ۶۲ هزار میلیارد ریال هزینه مالی و تداوم شمول ماده ۱۴۱ قانون تجارت نشان میدهد مسئله اصلی شرکت تنها افزایش فروش نیست.
برای خروج از این وضعیت، به نظر میرسد اصلاح ساختار مالی، کنترل هزینههای تولید، کاهش فشار بدهی و هزینههای مالی و افزایش حاشیه سود باید همزمان دنبال شود.
در نهایت، صورتهای مالی پتروشیمی گچساران یک پیام روشن دارد: رشد فروش بهتنهایی برای خروج شرکت از بحران کافی نیست و مسیر اصلاح ساختار مالی همچنان ادامه دارد.








































ارسال دیدگاه