
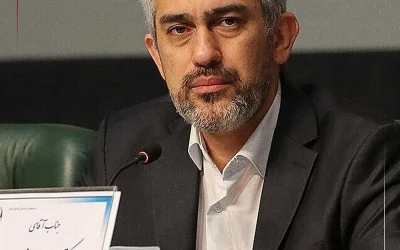
به گزارش پایگاه خبری اخبار پتروشیمی، آیتالله سیدمصطفی محققداماد، استاد حوزه علمیه و دانشگاه، در سیوششمین همایش بانکداری اسلامی، به نقد انتساب تعیین سقف نرخ سود به موازین شریعت پرداخت و آن را تصمیمی حکومتی و اقتصادی دانست.
پیشینه تاریخی کنترل نرخ بهره
محققداماد با مرور تاریخچهٔ کنترل نرخ بهره در نظامهای مالی جهان، نشان داد که این ابزار سیاستی پیش از انقلاب اسلامی در ایران به کار رفته است. قوانین داخلی سالهای ۱۳۳۹ و ۱۳۵۱ به صراحت به تنظیم سقف نرخ سود پرداختهاند و با تصویب قانون عملیات بانکی بدون ربا، این رویکرد تحت عنوان جدید «سقف نرخ سود» ادامه یافت.
تمایز بین سیاستگذاری اقتصادی و فقه
او توضیح داد که تعیین عددی مشخص برای سود، یک تصمیمگیری در حوزهٔ سیاستگذاری اقتصادی است و ریشهای در فقه اسلامی ندارد. در قراردادهای ربوی، سود بهصورت شرطی در خود قرض گنجانده میشود، در حالی که در قراردادهای مشارکتی، عواید بر پایهٔ توافق طرفین توزیع میشود. بنابراین، اعمال یک عدد دستوری توسط دولت، مستقل از منطق شرعی این عقود است.
- نقش دولت: تعیین دامنه عددی سود یک ابزار مدیریتی اقتصادی است که بهمنظور کنترل تورم و تعادل مالی به کار میرود.
- نقش فقه: فقه بهصورت کلی بر اصول عدل و جلوگیری از بهرهگیری ناعادلانه تأکید دارد، اما بهصورت مستقیم به تعیین سقف عددی سود نمیپردازد.
- پیشنهاد محققداماد: تصمیمگیریهای کلان مالی باید بر پایهٔ تحلیلهای اقتصادی و تخصصی باشد، نه بر پایهٔ تفسیرهای فقهی.
آیتالله محققداماد تأکید کرد که ارزیابی پیامدهای منفی یا مثبت تعیین سقف سود، حوزهٔ متخصصان اقتصاد است و فقیهها نباید این مسألهٔ فنی را به احکام شرعی ربط دهند. او افزود که ادامهٔ سیاستهای کلان اقتصادی تحت سایهٔ رویکردهای غیرتخصصی میتواند به ناهماهنگیهای جدی در نظام پولی منجر شود.
در پایان، استاد دانشگاه خواستار شفافسازی در نظام حکمرانی مالی شد و پرسید که آیا کشور به سمت مدیریت علمی و تخصصی در حوزهٔ پول و بانک حرکت میکند یا همچنان به تصمیمگیریهای سرسری و بدون پشتوانهٔ کارشناسی ادامه خواهد داد.
این نکات نشان میدهد که تعیین سقف نرخ سود یک مسألهٔ اقتصادی است که نیازمند بررسیهای علمی، نه صرفاً استناد به موازین شرعی، میباشد.



































ارسال دیدگاه