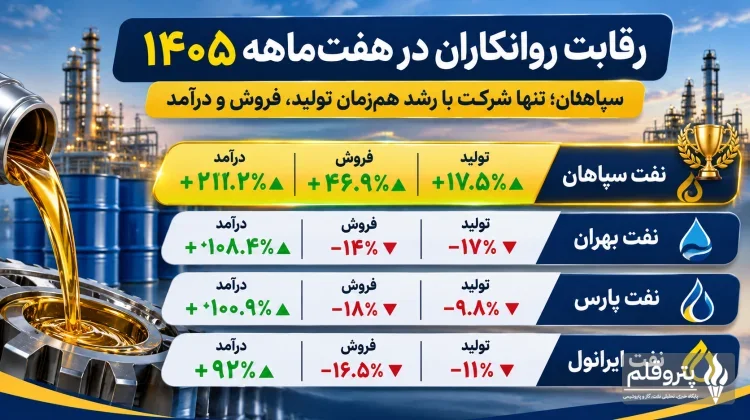
به گزارش پتروقلم، درآمد نفت سپاهان در هفتماهه امسال با رشد ۲۱۱.۲ درصدی نسبت به دوره مشابه سال گذشته، به بیش از ۵۶۴ هزار میلیارد ریال رسیده است. این شرکت در کنار جهش درآمد، توانسته حجم تولید و فروش خود را نیز افزایش دهد؛ اتفاقی که سپاهان را در موقعیت متفاوتی نسبت به سه رقیب اصلی خود قرار میدهد.
مقایسه عملکرد چهار شرکت بزرگ روانکار در هفتماهه ۱۴۰۵
بررسی آمارهای تولید، فروش و درآمد شرکتهای نفت سپاهان، نفت بهران، نفت پارس و نفت ایرانول نشان میدهد رشد درآمد در تمام این مجموعهها اتفاق افتاده، اما روند فعالیت عملیاتی آنها یکسان نبوده است.
نفت سپاهان تنها شرکتی است که در هر سه شاخص تولید، فروش و درآمد نسبت به هفتماهه سال ۱۴۰۴ رشد داشته است. در مقابل، سه شرکت دیگر با وجود افزایش درآمد، کاهش حجم تولید و فروش را تجربه کردهاند.
جدول زیر خلاصه عملکرد این چهار شرکت را نشان میدهد:
| شرکت | رشد تولید | رشد فروش | رشد درآمد |
|---|---|---|---|
| نفت سپاهان | ۱۷.۵٪+ | ۴۶.۹٪+ | ۲۱۱.۲٪+ |
| نفت بهران | ۱۷٪- | ۱۴٪- | ۱۰۸.۴٪+ |
| نفت پارس | ۹.۸٪- | ۱۸٪- | ۱۰۰.۹٪+ |
| نفت ایرانول | ۱۱٪- | ۱۶.۵٪- | ۹۲٪+ |
نفت سپاهان؛ پیشتاز افزایش تولید، فروش و درآمد
نفت سپاهان در هفتماهه سال ۱۴۰۵ توانسته است در تمامی شاخصهای اصلی عملکردی، روندی صعودی را تجربه کند. میزان تولید این شرکت از ۳۵۲ هزار و ۹۷۱ تن در هفتماهه سال گذشته به ۴۱۴ هزار و ۶۳۰ تن افزایش یافته که بیانگر رشد ۱۷.۵ درصدی است.
در بخش فروش نیز عملکرد سپاهان قابلتوجه بوده است. حجم فروش محصولات شرکت از ۳۱۵ هزار و ۱۵۷ تن به ۴۶۳ هزار و ۲۰۲ تن رسیده و ۴۶.۹ درصد افزایش داشته است.
با این حال، مهمترین دستاورد سپاهان در بخش درآمدی به ثبت رسیده است. درآمد این شرکت از ۱۸۱ هزار و ۵۱۵ میلیارد ریال در دوره مشابه سال گذشته به ۵۶۴ هزار و ۸۸۴ میلیارد ریال در هفتماهه امسال افزایش یافته است؛ به این ترتیب، رشد ۲۱۱.۲ درصدی درآمد، جایگاه نخست این شرکت را در میان چهار روانکار بزرگ کشور تثبیت میکند.
همزمانی افزایش تولید، رشد فروش و جهش درآمد نشان میدهد سپاهان علاوه بر بهبود ظرفیت فعالیت عملیاتی، توانسته است حجم بیشتری از محصولات خود را به فروش برساند و درآمد بالاتری ایجاد کند.
نفت بهران؛ افزایش بیش از دوبرابری درآمد با وجود افت تولید
نفت بهران در هفتماهه سال ۱۴۰۵ موفق به ثبت درآمد ۴۹۵ هزار و ۶۵۷ میلیارد ریالی شده است. این رقم در مقایسه با درآمد ۲۳۷ هزار و ۸۷۹ میلیارد ریالی دوره مشابه سال ۱۴۰۴، رشد ۱۰۸.۴ درصدی را نشان میدهد.
با وجود این رشد درآمدی، شاخصهای مقداری شرکت با کاهش همراه بودهاند. حجم تولید نفت بهران از ۳۵۹.۵ میلیون لیتر به ۲۹۸.۱ میلیون لیتر رسیده و افتی معادل ۱۷ درصد داشته است.
در بخش فروش نیز میزان محصولات فروختهشده از ۳۵۱.۹ میلیون لیتر در هفتماهه سال گذشته به ۳۰۸.۵ میلیون لیتر کاهش یافته است؛ بنابراین حجم فروش شرکت حدود ۱۴ درصد افت کرده است.
این آمار نشان میدهد افزایش درآمد بهران در شرایطی اتفاق افتاده که تولید و فروش آن از نظر مقداری کاهش داشته است. بررسی ترکیب محصولات فروختهشده، نرخ فروش و حاشیه سود میتواند تصویر دقیقتری از عوامل اثرگذار بر این رشد درآمدی ارائه دهد.
نفت پارس؛ رشد ۱۰۰ درصدی درآمد در سایه کاهش حجم فروش
نفت پارس نیز توانسته است در هفتماهه سال جاری، درآمد خود را به بیش از ۲۹۲ هزار میلیارد ریال برساند.
درآمد این شرکت از ۱۴۵ هزار و ۷۳ میلیارد ریال در مدت مشابه سال گذشته به ۲۹۲ هزار و ۸۶۰ میلیارد ریال افزایش یافته که معادل رشد ۱۰۰.۹ درصدی است.
در مقابل، میزان تولید نفت پارس از ۲۵۵.۹ میلیون واحد مقداری ثبتشده در گزارش سال گذشته به ۲۳۰.۷ میلیون واحد رسیده و ۹.۸ درصد کاهش داشته است.
وضعیت فروش نیز روند مشابهی را نشان میدهد. حجم فروش شرکت از ۲۵۶.۵ میلیون به ۲۱۷.۳ میلیون واحد کاهش یافته که بیانگر افت ۱۸ درصدی است.
به این ترتیب، نفت پارس با وجود کاهش تولید و فروش، توانسته درآمد خود را تقریباً دو برابر کند؛ موضوعی که اهمیت بررسی نرخ فروش محصولات و ترکیب درآمدی شرکت را دوچندان میکند.
نفت ایرانول؛ افزایش ۹۲ درصدی درآمد با وجود افت تولید و فروش
نفت ایرانول در میان چهار شرکت مورد بررسی، رشد ۹۲ درصدی درآمد را به ثبت رسانده است. درآمد این مجموعه از ۱۸۴ هزار و ۶۳۰ میلیارد ریال در هفتماهه سال ۱۴۰۴ به ۳۵۵ هزار و ۱۹ میلیارد ریال در مدت مشابه سال ۱۴۰۵ رسیده است.
با وجود این عملکرد درآمدی، میزان تولید ایرانول با کاهش همراه بوده است. تولید شرکت از ۳۷۰.۱ میلیون واحد مقداری به ۳۲۸.۹ میلیون واحد کاهش یافته که افتی حدود ۱۱ درصدی را نشان میدهد.
همچنین حجم فروش محصولات از ۳۷۴.۶ میلیون به ۳۱۲.۳ میلیون واحد رسیده و ۱۶.۵ درصد کاهش داشته است.
بنابراین، اگرچه ایرانول توانسته درآمد خود را به شکل قابلتوجهی افزایش دهد، بازگشت به روند رشد تولید و فروش همچنان یکی از موضوعات مهم برای بهبود عملکرد عملیاتی این شرکت محسوب میشود.
سپاهان در صدر رقابت روانکاران؛ رشد درآمد بهتنهایی معیار برتری نیست
مقایسه عملکرد چهار شرکت بزرگ صنعت روانکار نشان میدهد نفت سپاهان در هفتماهه سال ۱۴۰۵ فاصله محسوسی با رقبای خود ایجاد کرده است.
این شرکت با رشد ۱۷.۵ درصدی تولید، افزایش ۴۶.۹ درصدی فروش و جهش ۲۱۱.۲ درصدی درآمد، تنها مجموعهای است که توانسته هر سه شاخص اصلی را همزمان بهبود دهد.
پس از سپاهان، نفت بهران با رشد ۱۰۸.۴ درصدی، نفت پارس با افزایش ۱۰۰.۹ درصدی و نفت ایرانول با رشد ۹۲ درصدی درآمد در رتبههای بعدی قرار میگیرند.
نکته قابلتوجه در این مقایسه، افزایش درآمد شرکتها در شرایط کاهش حجم تولید و فروش است. این مسئله نشان میدهد برای ارزیابی دقیق عملکرد مالی شرکتهای روانکار، نمیتوان صرفاً به رشد درآمد اکتفا کرد.
بررسی سود خالص، حاشیه سود عملیاتی، بهای تمامشده محصولات و جریان نقد عملیاتی در کنار شاخصهای تولید و فروش، معیارهای مهمتری برای سنجش کیفیت رشد شرکتها هستند.
در مجموع، گزارش هفتماهه ۱۴۰۵ نشان میدهد نفت سپاهان از منظر رشد همزمان شاخصهای عملیاتی و درآمدی عملکرد برجستهتری داشته و سه رقیب دیگر نیز با وجود محدودیتهای مقداری، توانستهاند درآمد خود را به شکل قابلتوجهی افزایش دهند.
ارسال دیدگاه