به گزارش پترقلم، بررسی تحولات بازار نشان میدهد که در شرایط جدید، دسترسی پایدار به خوراک و انعطافپذیری زنجیره تأمین بهاندازه قیمت تمامشده محصولات اهمیت پیدا کرده است؛ موضوعی که میتواند در سالهای آینده بر مزیت رقابتی شرکتهای پتروشیمی و محل سرمایهگذاریهای جدید اثر بگذارد.
اختلال در عرضه نفتا؛ نقطه آغاز بحران پتروشیمی آسیا
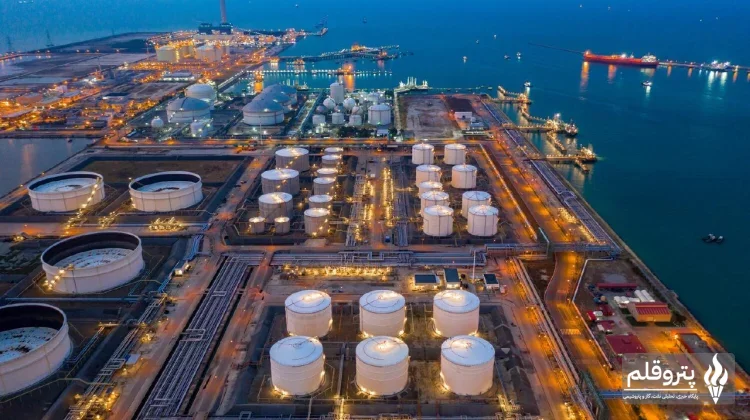
نفتا یکی از خوراکهای کلیدی در تولید محصولات پایه پتروشیمی است و بخش مهمی از نیاز وارداتی کشورهای آسیایی از مسیر تنگه هرمز و منابع خاورمیانه تأمین میشود. بر اساس برآوردهای S&P Global Energy CERA، پیش از آغاز درگیریها، روزانه حدود ۱.۲ میلیون بشکه نفتا از تنگه هرمز عبور میکرد؛ حجمی معادل ۶۰ تا ۷۰ درصد نیاز وارداتی آسیا به این محصول و حدود ۸۰ تا ۹۰ درصد صادرات نفتای خاورمیانه.
با بروز اختلال در این مسیر، تأمین خوراک برای صنایع پتروشیمی آسیا با محدودیت جدی مواجه شد. آمارهای S&P Global Commodities at Sea نشان میدهد صادرات نفتای خاورمیانه در مارس به حدود ۶۹۲ هزار تن رسید؛ در حالی که این رقم در فوریه حدود ۴.۰۶ میلیون تن بود.
همزمان، قیمت نفتای تحویلی به ژاپن بر مبنای شاخص Platts C+F Japan در ۳۱ مارس به ۱۲۰۷.۵۰ دلار به ازای هر تن افزایش یافت. این سطح قیمتی در مقایسه با حدود یک ماه قبل، رشد ۸۹.۷ درصدی را نشان میداد و بالاترین رکورد ثبتشده از سال ۲۰۱۰ به شمار میرفت.
این تحولات نشان داد که در بازارهای بحرانی، افزایش قیمت بهتنهایی نمیتواند مشکل تولیدکنندگان را حل کند. زمانی که عرضه فیزیکی محدود میشود، دسترسی به خوراک به عامل تعیینکننده تداوم تولید تبدیل خواهد شد.
کاهش نرخ تولید و افزایش فشار بر واحدهای پتروشیمی
اختلال در عرضه نفتا مستقیماً بر عملکرد واحدهای بخارکراکر آسیایی اثر گذاشت. این واحدها برای تولید اتیلن و دیگر محصولات پایه به خوراک هیدروکربنی نیاز دارند و محدودیت در تأمین مواد اولیه میتواند نرخ بهرهبرداری آنها را کاهش دهد.
در پی تشدید کمبود خوراک، برخی تولیدکنندگان آسیایی ناچار به کاهش تولید شدند و تعدادی از شرکتها نیز با اعلام فورس ماژور، از محدودیت در انجام تعهدات خود خبر دادند.
در چنین شرایطی، تهیه خوراک از منابع جایگزین به یکی از اولویتهای تولیدکنندگان تبدیل شد. با این حال، منابع خارج از خلیج فارس نتوانستند بهطور کامل کاهش عرضه را جبران کنند و افزایش هزینه حملونقل و خرید مواد اولیه نیز فشار بیشتری بر شرکتها وارد کرد.
انتقال شوک نفتا به بازار اتیلن و محصولات پاییندستی
تأثیر کمبود نفتا به بازار این محصول محدود نماند و بهسرعت به سایر بخشهای زنجیره پتروشیمی انتقال یافت. اتیلن که یکی از مهمترین محصولات پایه صنعت پتروشیمی است، در تولید انواع پلیمرها و مواد شیمیایی کاربرد دارد.
قیمت اتیلن در بازار آسیا در جریان این تحولات بیش از دو برابر شد و در ۳۰ مارس به حدود ۱۵۰۰ دلار در هر تن بر مبنای CFR آسیای جنوب شرقی و شمال شرقی رسید؛ سطحی که از سال ۲۰۱۴ تاکنون سابقه نداشت.
کمبود خوراک همچنین بازار پروپیلن، بوتادین و محصولات آروماتیکی مانند بنزن و تولوئن را تحت تأثیر قرار داد. از آنجا که این مواد در زنجیره تولید محصولات متنوع شیمیایی و پلاستیکی استفاده میشوند، افزایش هزینه و محدودیت عرضه آنها به بخشهای پاییندستی نیز سرایت کرد.
پلیاتیلن و پلیپروپیلن از جمله محصولاتی بودند که از این شرایط تأثیر پذیرفتند. تولیدکنندگان در تلاش برای جبران افزایش هزینههای خوراک، بخشی از فشار قیمتی را به خریداران منتقل کردند؛ اما افزایش قیمت فروش الزاماً به معنای رشد سودآوری نبود.
هرگاه هزینه خوراک سریعتر از قیمت محصول نهایی افزایش یابد، حاشیه سود تولیدکننده کاهش پیدا میکند. این وضعیت در بازار برخی محصولات آروماتیکی نیز مشاهده شد و فاصله قیمتی تعدادی از این محصولات نسبت به نفتا به محدودههای منفی رسید.
تغییر مسیر تجارت پلیمرها در بازار آسیا
اختلال در جریان صادرات خاورمیانه، وابستگی بازار جهانی پلیمرها به مسیرهای حملونقل و منابع تأمین مشخص را آشکار کرد. بر اساس دادههای S&P Global Energy Horizons، خاورمیانه حدود ۲۵ درصد از صادرات جهانی پلیاتیلن و پلیپروپیلن را در اختیار دارد.
چین نیز پیش از آغاز بحران، بخش قابلتوجهی از پلیاتیلن وارداتی خود را از کشورهای خاورمیانه خریداری میکرد. در سال ۲۰۲۵، حدود ۴۳ درصد واردات پلیاتیلن چین از عربستان سعودی، امارات متحده عربی، ایران و قطر تأمین شده بود.
با ایجاد اختلال در مسیرهای معمول تأمین، خریداران چینی بهدنبال منابع جایگزین رفتند. آمارهای تجاری ماه مارس نشان داد واردات پلیاتیلن سنگین چین از تایوان ۲۰۸ درصد، از ویتنام ۳۷۷ درصد، از تایلند ۱۰۳ درصد و از ژاپن ۱۰۱ درصد نسبت به ماه قبل افزایش یافت.
این تغییرات نشان میدهد که بحران تنها موجب جابهجایی محمولهها نشده، بلکه الگوی خرید و فروش منطقهای را نیز دستخوش تغییر کرده است.
در همین دوره، قیمت پلیاتیلن سنگین فیلم در بازار CFR شرق دور آسیا در ۷ آوریل به ۱۳۱۰ دلار در هر تن رسید که بالاترین سطح بیش از هفت سال بود. این قیمت تا ۲۴ آوریل به حدود ۱۲۴۵ دلار کاهش پیدا کرد.
افزایش ظرفیت چین؛ عامل تغییر توازن عرضه و تقاضا
گسترش ظرفیت تولید پتروشیمی چین در سالهای اخیر، نقش این کشور را در بازارهای منطقهای تغییر داده است. چین که همچنان یکی از بزرگترین مصرفکنندگان محصولات پتروشیمی جهان محسوب میشود، در برخی زنجیرهها توانسته است وابستگی خود به واردات را کاهش دهد و ظرفیت بیشتری برای عرضه محصولات به بازارهای خارجی ایجاد کند.
افزایش ظرفیت داخلی پلیپروپیلن نمونهای از این تحول است. در شرایطی که اختلال در عرضه خاورمیانه فشار بر بازار آسیا را افزایش داده، ظرفیت تولید چین میتواند بخشی از کمبود منطقهای را جبران کند.
با این حال، میزان اثرگذاری این ظرفیت به نوع محصول، شرایط عملیاتی واحدها، تقاضای داخلی و امکان صادرات بستگی دارد. بنابراین، افزایش تولید چین به معنای رفع کامل کمبود عرضه در همه بازارهای آسیایی نیست؛ بلکه میتواند بخشی از فشار ناشی از اختلالات تجاری را تعدیل کند.
بازار متانول؛ تغییر جهت جریان تجارت منطقهای
متانول نیز از جمله محصولاتی است که تغییرات تجارت آن در پی اختلال عرضه خاورمیانه قابلتوجه بود. این منطقه به دلیل دسترسی به منابع گاز طبیعی، یکی از قطبهای مهم تولید و صادرات متانول به شمار میرود.
بر اساس دادههای CERA، کشورهای خاورمیانه در سال ۲۰۲۵ بیش از ۱۷ میلیون تن متانول صادر کردند. محدودیت در انتقال بخشی از این محمولهها، بازار مصرفکنندگان آسیایی را با فشار تأمین مواجه کرد.
در این شرایط، چین توانست بخشی از نیاز بازارهای منطقه را تأمین کند. آمار گمرک چین نشان میدهد صادرات متانول این کشور به جنوب شرق آسیا در مارس به ۶۵ هزار و ۷۲۶ تن رسید؛ رقمی بیش از چهار برابر ماه قبل. در مقابل، واردات متانول چین با کاهش ۵۱ درصدی نسبت به فوریه، به حدود ۴۳۷ هزار و ۹۱۴ تن رسید.
همزمان، مشکلات انتقال محمولههای عربستان سعودی و قطر به بازارهای شرق آسیا، فشار بر عرضه را افزایش داد.
قیمت متانول تحویلی به چین بر مبنای CFR در ۹ آوریل به ۴۵۳ دلار در هر تن رسید که بالاترین سطح طی ۵۴ ماه بود. در بازار جنوب شرق آسیا نیز این شاخص در ۲ آوریل به حدود ۶۹۰ دلار در هر تن رسید؛ بالاترین سطح ثبتشده توسط Platts از سال ۲۰۱۳.
این تحولات نشان میدهد که تغییر ظرفیت تولید داخلی کشورها میتواند در زمان بحران، مسیرهای سنتی تجارت را معکوس کند و نقش بازیگران بازار را تغییر دهد.
آینده صنعت پتروشیمی؛ حرکت از کاهش هزینه به افزایش تابآوری
تحولات بازار نفتا، اتیلن، پلیمرها و متانول نشان میدهد که بحران خاورمیانه صرفاً یک شوک قیمتی کوتاهمدت نبوده است. این رخداد وابستگی زنجیره پتروشیمی آسیا به منابع محدود خوراک و مسیرهای خاص حملونقل را برجسته کرده است.
در دهههای گذشته، بخش مهمی از تصمیمگیریهای صنعتی بر کاهش هزینه تولید، دسترسی به خوراک ارزان و انتخاب مسیرهای اقتصادی حملونقل متمرکز بود. اما بحرانهای ژئوپلیتیکی نشان میدهند که کمترین هزینه الزاماً به معنای کمترین ریسک نیست.
در نتیجه، شرکتهای پتروشیمی ممکن است در برنامههای آینده خود توجه بیشتری به راهکارهای زیر داشته باشند:
- تنوعبخشی به منابع خوراک: کاهش وابستگی به یک منطقه یا مسیر تأمین مشخص.
- افزایش انعطافپذیری تولید: استفاده از فناوریها و فرایندهایی که امکان تغییر ترکیب خوراک را فراهم میکنند.
- تقویت ذخایر راهبردی: افزایش توان مقابله با اختلالهای کوتاهمدت در تأمین مواد اولیه.
- توسعه مسیرهای جایگزین حملونقل: کاهش آسیبپذیری تجارت در برابر محدودیتهای منطقهای.
- بازنگری در سرمایهگذاریهای جدید: توجه همزمان به هزینه تولید، امنیت خوراک و ریسکهای ژئوپلیتیکی.
در این میان، تولیدکنندگان آمریکایی برخوردار از خوراکهایی مانند اتان ممکن است از تغییر نسبی مزیت خوراک بهرهمند شوند؛ در حالی که برخی تولیدکنندگان وابسته به نفتا در آسیا و اروپا برای حفظ رقابتپذیری با فشار بیشتری روبهرو خواهند شد.
جمعبندی؛ امنیت خوراک به مزیت رقابتی پتروشیمی تبدیل میشود
تحولات سال ۲۰۲۶ نشان میدهد که امنیت تأمین خوراک دیگر موضوعی جدا از اقتصاد تولید نیست. اختلال در عرضه نفتا و متانول، افزایش قیمت محصولات پایه، تغییر مسیر تجارت پلیمرها و نقشآفرینی بیشتر چین، همگی از ضرورت بازنگری در الگوی فعالیت صنعت پتروشیمی حکایت دارند.
اگر نااطمینانیهای ژئوپلیتیکی ادامه پیدا کند، تنوعبخشی به خوراک، انعطافپذیری تولید و دسترسی به مسیرهای مطمئن حملونقل میتواند به یکی از معیارهای اصلی رقابت میان تولیدکنندگان تبدیل شود.
به این ترتیب، پیامدهای بحران خاورمیانه ممکن است فراتر از نوسان قیمتها باشد و بر الگوی تجارت جهانی، تصمیمهای سرمایهگذاری و محل احداث ظرفیتهای جدید پتروشیمی اثر بگذارد. آینده این صنعت احتمالاً بیش از گذشته به توانایی شرکتها در ایجاد تعادل میان بهرهوری اقتصادی و تابآوری زنجیره تأمین وابسته خواهد بود.
ارسال دیدگاه